Produto SaaS
Churn de clientes ou de receita: qual taxa usar na decisão?
Quando as contas têm tamanhos muito diferentes, as duas taxas de churn podem apontar para direções opostas. Veja como escolher a que orienta retenção e orçamento.
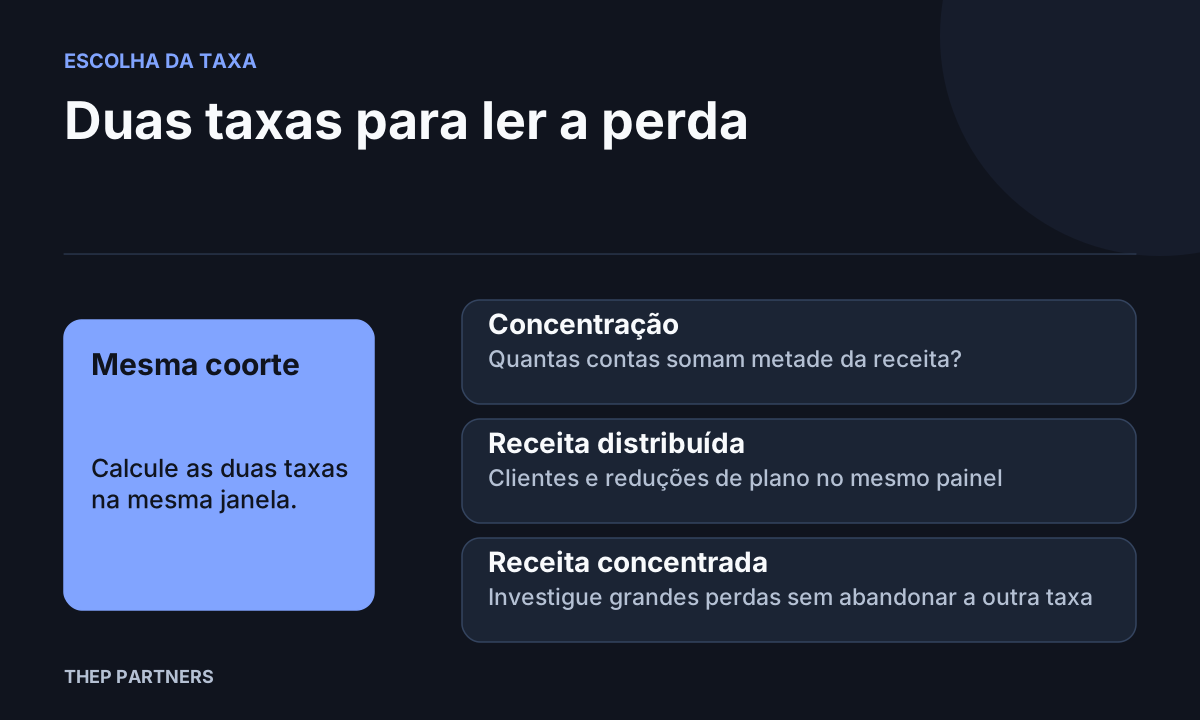
Acompanhe churn de clientes e perda de receita lado a lado. A primeira taxa mostra quantas contas saíram; a segunda mostra o valor perdido, inclusive quando um cliente continua ativo com um plano menor. A concentração da receita ajuda a escolher onde investigar primeiro, mas não torna nenhuma das duas dispensável. Mesmo contas de tamanho parecido podem reduzir planos sem cancelar.
O que cada taxa mede
Segundo a Stripe, a taxa de perda de clientes é a porcentagem de clientes que deixam a empresa em um determinado período. Já a retenção de receita, na mesma fonte, mede quanto da receita recorrente é mantida a partir dos clientes existentes e captura expansões, reduções de plano e cancelamentos. A Stripe acrescenta que ela frequentemente conta uma história mais completa do que a retenção de clientes isoladamente.
Isso não torna a taxa de clientes menos útil, porque ela responde a outra pergunta: quantas relações a empresa está perdendo. A Stripe descreve o aumento dessa taxa como um possível primeiro sinal de alerta sobre produto, experiência ou proposta de valor. A taxa de receita responde quanto do valor recorrente da base se perdeu, o que pesa mais em planejamento e caixa. Para entender MRR e NRR em si, vale ler MRR: o que o número esconde. O efeito do churn sobre a aquisição está em churn alto antes de escalar mídia.
Um exemplo hipotético em que as taxas divergem
Imagine, de forma totalmente hipotética, uma coorte de 100 contas que começou o trimestre com R$ 100.000 de receita mensal recorrente (MRR). Durante o trimestre, dez contas pequenas, de R$ 200 de MRR cada, cancelam, o que tira R$ 2.000 de MRR. Uma conta grande, de R$ 15.000 de MRR, continua ativa, mas reduz o plano em R$ 5.000. Nenhuma outra conta se movimenta. Todas as taxas abaixo usam o mesmo grupo (as 100 contas iniciais) e a mesma janela (o trimestre), com o MRR do início do período como base.
| Medida (exemplo hipotético, mesma coorte e trimestre) | Cálculo | Resultado |
|---|---|---|
| Churn de clientes | 10 contas perdidas ÷ 100 contas iniciais | 10% |
| Perda de MRR por cancelamento | R$ 2.000 ÷ R$ 100.000 de MRR inicial | 2% |
| Perda bruta de receita (cancelamento e redução de plano) | (R$ 2.000 + R$ 5.000) ÷ R$ 100.000 de MRR inicial | 7% |
Quem olha só o churn de clientes vê 10% e pode concentrar a retenção em contas pequenas. Quem olha só o cancelamento em receita vê 2% e talvez se tranquilize sem notar a redução da conta grande. A terceira linha mostra por que o churn de receita deve incluir a contração de planos: a coorte perdeu 10% das contas, mas 7% da receita, e a maior parte dessa perda veio de uma única conta que nem cancelou. Os valores servem apenas para mostrar o mecanismo e não indicam o que acontece em uma base real. Aqui usamos perda bruta de receita: expansão não compensa a perda nessa fórmula. Uma leitura líquida, como NRR, responde a outra pergunta.
Como usar as duas taxas no orçamento
Monte uma planilha com uma linha por coorte (por exemplo, as contas que entraram no mesmo mês) e duas colunas: churn de clientes e churn de receita, calculados na mesma janela. Depois, meça quanto da receita da coorte está concentrado nas maiores contas e siga o roteiro.
- Ordene as contas da coorte pela receita e conte quantas das maiores somam metade do MRR inicial. Depois, expresse esse número como percentual do total de contas, para comparar bases de tamanhos diferentes (por exemplo, 10% das contas somam metade do MRR).
- Se a receita estiver distribuída, acompanhe a quantidade de clientes perdidos, mas confira também reduções de plano: contas de valor parecido podem perder receita sem cancelar.
- Se poucas contas concentram a receita, investigue primeiro as perdas de maior valor. Mantenha a taxa de clientes para perceber se o problema também está espalhado pela base.
- Se as duas taxas apontam direções opostas, abra a coorte e veja quem saiu ou reduziu o plano antes de mover verba.
O que conta como parcela grande ou pequena não tem valor universal. Defina o seu critério a partir da sua base e registre-o, para não ajustá-lo conforme o resultado do mês.
Cuidados ao usar a planilha
- Compare as mesmas coortes e a mesma janela nas duas colunas, porque, se as janelas forem diferentes, a divergência pode ser apenas efeito do período.
- Separe cancelamento de redução de plano na coluna de receita, já que as causas e as ações costumam ser distintas.
- Uma queda observada não prova causa. A planilha indica onde investigar, e a explicação vem de conversas com clientes e de dados de uso.
- Em bases pequenas, uma única conta altera muito as duas taxas, então leia os números com cautela.
Para a próxima reunião, calcule as duas taxas da mesma coorte e separe cancelamentos de reduções de plano. Anote quais contas explicam a perda e que informação ainda falta para decidir a ação. Mantenha as duas leituras no painel, mesmo quando uma delas orientar a prioridade da semana.