Estratégia
Cliente que não compensa: quando encerrar o contrato com cuidado
Antes de encerrar com um cliente de baixa margem ou alto desgaste, vale medir contribuição e capacidade ocupada, comparar com alternativas e preparar uma conversa respeitosa. Veja uma ficha e um roteiro.
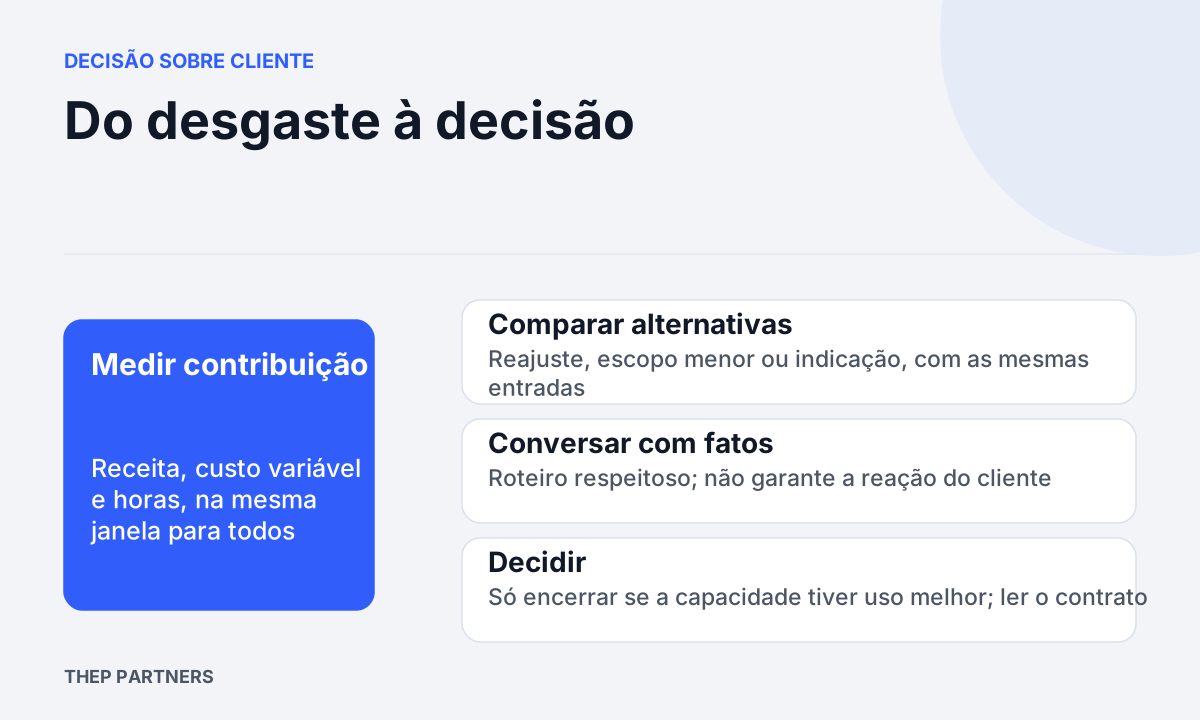
Antes de encerrar com um cliente, confira a contribuição que ele deixa, a capacidade que ocupa e as alternativas para ajustar o trabalho. Se o motivo é econômico, liberar horas só ajuda quando existe um uso concreto melhor para elas. A impressão de que o cliente é difícil não substitui essa comparação.
Comece pela contribuição, não pelo incômodo
O Manual de técnicas e práticas de gestão estratégica de custos nas pequenas e médias empresas, material ligado aos conselhos de contabilidade, descreve a margem de contribuição como a receita menos custos e despesas variáveis. Esse valor cobre os custos e despesas fixos e forma o lucro. O conceito ajuda porque separa o que um cliente gera do que parece gerar quando olhamos só a fatura.
A aplicação a seguir é uma proposta nossa, não parte do manual. Em empresas de serviço, a equipe costuma ser salariada, ou seja, um custo fixo que não muda de valor porque você dedica mais horas a um cliente. Por isso, só entram como custo variável os gastos que de fato crescem com aquele cliente (ferramentas, terceiros, comissões, verba de apoio). As horas da equipe entram em outra medida: a contribuição por hora, que mostra quanto cada hora ocupada devolve. Use a mesma janela para todos os clientes comparados (por exemplo, os últimos três meses, com receita, custos e horas do mesmo período).
Uma ficha para avaliar cada cliente
Preencha a ficha para o cliente em questão e para dois ou três clientes que você considera saudáveis. A comparação importa mais do que o número isolado, e só vale se as horas forem registradas ou estimadas com o mesmo critério.
| Item | O que registrar | Cuidado ao interpretar |
|---|---|---|
| Receita do período | Valor faturado na janela escolhida | Use a mesma janela para custos e horas |
| Custo variável direto | Gastos que existem por causa do cliente (ferramentas, terceiros, comissões) | Salários e custos fixos ficam de fora |
| Horas dedicadas | Equipe, gestão e reuniões extras | Estimativa honesta é melhor que omissão |
| Contribuição por hora | (Receita menos custo variável) dividido pelas horas | Compare entre clientes; diferença não prova que o cliente é inviável |
| Pendências e retrabalho | Aprovações atrasadas, mudanças fora do combinado | Registre fatos e datas, sem adjetivos |
| Uso da capacidade | Parte do tempo da equipe ocupada pelo cliente | Pergunte o que essa capacidade faria em outro lugar |
Um exemplo hipotético mostra a lógica. Em três meses, o cliente A e o cliente B pagam R$ 30.000 cada, e ambos têm R$ 3.000 de custo variável direto. A recebe 150 horas da equipe; B recebe 75. A contribuição por hora é de R$ 180 em A (27.000 divididos por 150) e de R$ 360 em B (27.000 divididos por 75). A conta mostra que A rende menos por hora ocupada, mas não que A seja deficitário: a contribuição de R$ 27.000 ainda ajuda a cobrir os custos fixos. A decisão depende de a capacidade liberada ter um uso concreto melhor, de quais custos realmente deixariam de existir sem A e de quanto os custos fixos pesam no resultado.
Para comparar o cenário atual com uma alternativa, mantenha todas as entradas e saídas. Se A passar a R$ 36.000 pelas mesmas 150 horas, a contribuição seria R$ 33.000 (R$ 220 por hora). Se o escopo for reduzido a 100 horas pelos mesmos R$ 30.000, seria R$ 27.000 (R$ 270 por hora). Se A sair, a empresa perde R$ 27.000 de contribuição e só ganha se as 150 horas liberadas gerarem mais do que isso, o que precisa ser demonstrado e não presumido.
Alternativas antes de encerrar
Se a ficha mostra um problema, o encerramento é uma das saídas e, em geral, não a primeira a testar. Três caminhos costumam custar menos aos dois lados:
- Reajuste: faz sentido quando o trabalho é valioso para o cliente e o preço ficou defasado em relação ao esforço.
- Escopo menor ou mais claro: funciona quando o desgaste vem de pedidos fora do combinado. Veja a comparação em desconto ou escopo menor.
- Indicação de outro fornecedor: adequada quando o cliente tem uma necessidade legítima que o seu serviço não atende bem.
Se o cliente recusar as alternativas, ou se elas não corrigirem a contribuição, o encerramento passa a ser uma decisão empresarial defensável. A execução (prazos, avisos, multas, obrigações) depende do contrato assinado, e por isso vale ler o documento e consultar um profissional habilitado antes de qualquer comunicação formal.
Um roteiro de conversa em quatro passos
Adapte os quatro passos à relação com o cliente e às condições já verificadas no contrato. Uma conversa respeitosa não garante que ele concorde com a proposta.
- Contexto: diga que está revisando a capacidade da empresa e quer alinhar o formato da parceria.
- Fatos: apresente o que foi combinado e o que tem acontecido, com datas e exemplos, sem julgar o cliente.
- Proposta: ofereça uma alternativa concreta (novo valor, novo escopo ou indicação) e explique o motivo.
- Decisão e prazo: combine até quando cada lado responde e o que acontece em cada resposta, conforme o contrato permitir.
Coloque o cenário atual e as alternativas na mesma ficha, com as mesmas entradas, e registre qual uso teria a capacidade liberada. Sem uma alternativa econômica melhor demonstrada, a conta ainda não sustenta o encerramento. Para a decisão oposta, recuperar quem já saiu, veja win-back de clientes cancelados.