Produto SaaS
Custo de servir: quais clientes do SaaS custam mais do que pagam?
Nem toda conta que paga em dia deixa saldo positivo depois de atendida. Uma planilha por conta ajuda a decidir onde ajustar plano, preço ou suporte, sem cortar às cegas.
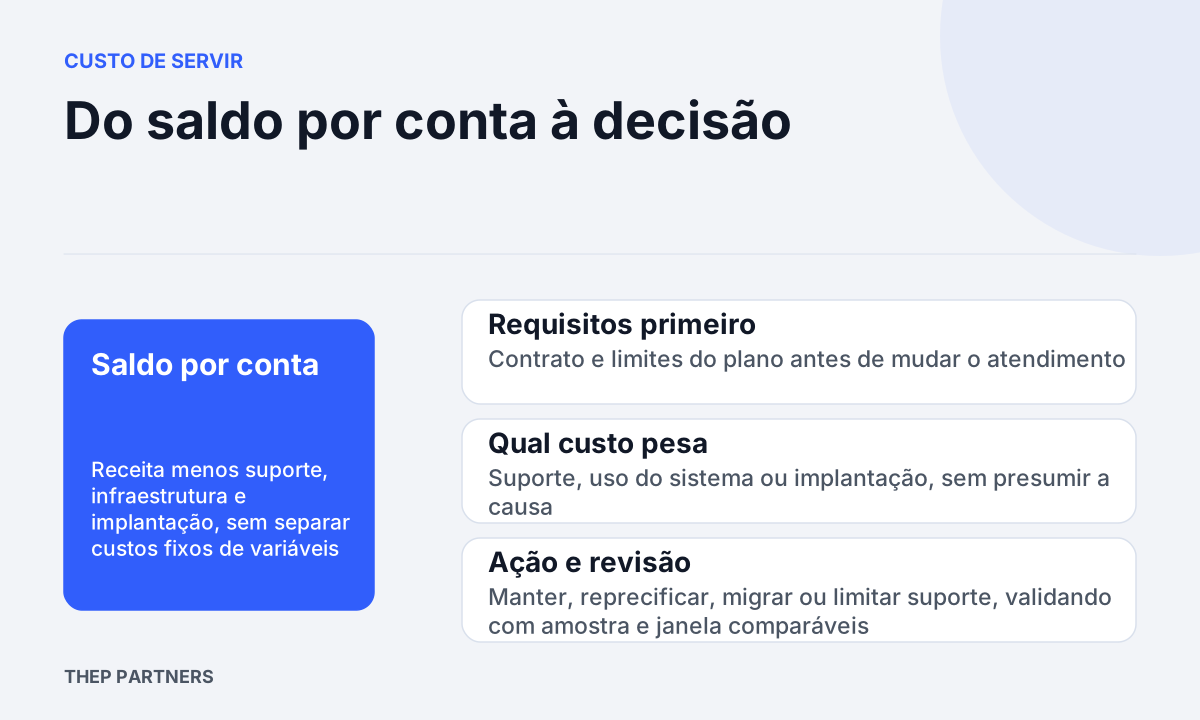
Uma conta custa mais do que paga quando a soma de suporte, infraestrutura e implantação atribuídos a ela supera a receita mensal. Há ainda um grupo intermediário, formado por contas que deixam saldo positivo, porém abaixo do mínimo que o negócio precisa para cobrir o que a planilha não enxerga. Só dá para separar os dois grupos olhando conta por conta, porque a média costuma esconder quem está acima e quem está abaixo. A seguir vai uma proposta de planilha para essa leitura e uma regra para decidir o que fazer com cada resultado.
Por que o custo de servir é outra pergunta
A Stripe, em um artigo sobre CAC em SaaS, orienta deixar suporte ao cliente e infraestrutura fora do cálculo de aquisição, porque ali entram apenas gastos ligados a conquistar novos clientes. Isso deixa uma pergunta em aberto: quanto custa atender quem já entrou? Ela difere da pergunta sobre aquisição e também da análise de retenção por coorte, que mostra quanto cada grupo permanece. Aqui o foco é o custo para atender cada grupo. A planilha abaixo é a nossa proposta para responder a essa segunda pergunta.
A planilha por conta
Use uma linha por conta e uma janela única, por exemplo o último trimestre, para que receita e custos sejam do mesmo período. Converta tudo para valor mensal médio dentro dessa janela, sempre em reais.
| Coluna | O que registrar | Cuidado |
|---|---|---|
| Receita mensal | Valor recorrente cobrado da conta | Use o valor líquido de descontos |
| Custo de suporte | Horas gastas em tickets, chamadas e pedidos, multiplicadas pelo custo da hora | Se não há registro de horas, estime por amostra e identifique como estimativa |
| Custo de infraestrutura | Custo de uso atribuível à conta (armazenamento, processamento, integrações) | Inclua só o que for atribuível; se ratear o restante, use um critério fixo e anote qual |
| Custo de implantação | Custo total do onboarding (horas vezes custo da hora, mais insumos diretos) dividido pelos meses esperados de permanência | Escolha o prazo de diluição antes de ver o resultado; prazos diferentes mudam o saldo |
| Saldo após custos levantados | Receita menos os três custos | Mostre em valor e em percentual da receita; não equivale a margem contábil nem a lucro |
O nome da última coluna é proposital. Ela não separa custos fixos de variáveis, não inclui desenvolvimento de produto, vendas, impostos ou administração, e o rateio de infraestrutura e a diluição da implantação dependem de critérios seus. Por isso o saldo serve para comparar contas dentro da mesma planilha, e não para ser lido como margem comparável à de outras empresas.
Um exemplo hipotético, com a mesma janela e o mesmo plano para as duas contas. A conta A paga R$ 800 por mês e consome R$ 300 em suporte, R$ 120 em infraestrutura e R$ 100 de implantação diluída. O saldo é R$ 800 menos R$ 520, ou seja, R$ 280 (35% da receita). A conta B paga os mesmos R$ 800, consome R$ 40 de suporte, R$ 60 de infraestrutura e R$ 100 de implantação diluída. O saldo é R$ 800 menos R$ 200, ou R$ 600 (75%). O plano é igual, mas o custo de atender é bem diferente. Se o mínimo definido pela empresa fosse 40%, a conta A ficaria abaixo dele sem ter saldo negativo.
Uma regra para decidir
Antes de olhar os números, defina um saldo mínimo em percentual que faça sentido para o seu negócio, considerando as despesas que a planilha não cobre. Não existe limite universal. Depois, classifique as contas em dois grupos: as com saldo negativo (custam mais do que pagam) e as com saldo positivo abaixo do mínimo. Contas negativas pedem uma decisão mais rápida. Para as duas categorias, siga esta sequência:
- Confira primeiro contrato vigente, obrigações de atendimento assumidas com o cliente e limites do plano contratado. As ações precisam respeitar esses compromissos.
- O custo alto é de suporte? Veja se há perguntas repetidas que um material de ajuda ou um ajuste no produto resolveria. Se não, considere limitar o suporte incluído no plano ou vendê-lo como item à parte, respeitando o que foi contratado.
- O custo alto é de infraestrutura? Compare o uso da conta com os limites do plano. Se ela usa bem mais do que o plano prevê, a migração para um plano superior ou a cobrança por uso é uma opção a avaliar.
- O custo alto é de implantação? Revise o preço de entrada ou o escopo do onboarding para os próximos clientes parecidos, já que o valor dessa conta específica já foi investido.
- A conta tem saldo baixo, mas indica potencial de crescimento ou renovação longa? Mantenha, com data marcada para rever.
Antes de reprecificar, lembre que uma conta cara de atender pode ter outros motivos, como um problema de onboarding, e a planilha mostra o custo sem explicar a causa. Vale conversar com o time de suporte e, se possível, com o cliente. Se quiser cruzar o resultado com grupos da base, o texto sobre segmentação da base de clientes ajuda a definir os recortes, e o de quantidade de planos ajuda a pensar onde uma migração faria sentido.
Limites da análise
A planilha depende de registros honestos de tempo, e horas estimadas podem distorcer o resultado. Uma conta nova costuma consumir mais suporte nos primeiros meses, então compare contas com tempo de casa parecido. Uma janela curta demais pode capturar um pico isolado, e um resultado parecido entre duas contas numa amostra pequena não prova que elas custam o mesmo. Por isso, trate o primeiro resultado como hipótese a validar, e não como veredito sobre o cliente. Também vale separar receita, saldo e caixa: uma conta com saldo positivo pode pagar com atraso, e uma com saldo baixo pode ser paga à vista.
Para começar, escolha dez contas de tamanhos variados, preencha as cinco colunas para o último trimestre e defina o saldo mínimo antes de ver os resultados. Marque as contas com saldo negativo e, depois, as três de menor saldo percentual entre as positivas. Para cada uma, responda qual dos três custos pesa mais e qual das ações da regra se aplica, depois de checar os requisitos contratuais.