Estratégia
Quando parar de vender um serviço que ocupa a equipe e rende pouco
Antes de cortar um serviço de baixa margem, vale ver quanto ele contribui, quanta capacidade consome e o que sustenta nos outros. Um quadro simples organiza a decisão.
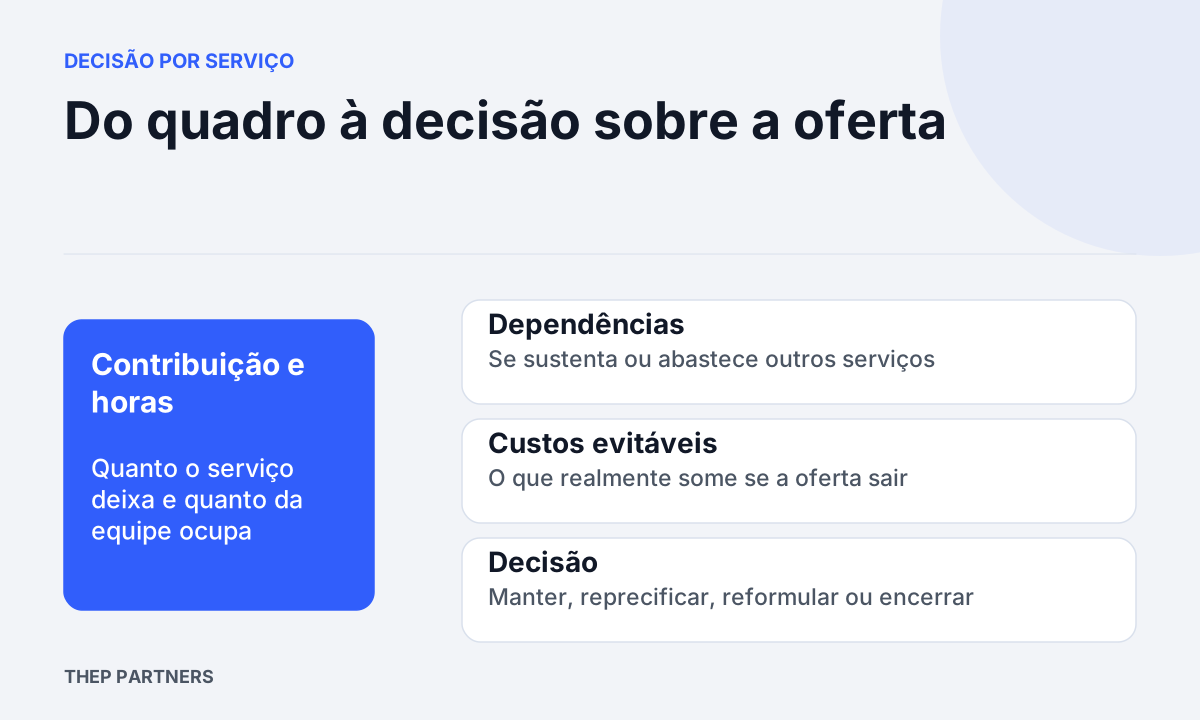
Antes de tirar um serviço do portfólio, compare a contribuição que ele deixa, as horas que consome e sua relação com as outras ofertas. A receita isolada não mostra esse conjunto: um serviço pode ocupar muita capacidade e ainda trazer contratos para outro. Essa relação precisa entrar na decisão.
Comece pela margem de contribuição, sem tirar conclusões dela
O Manual de Técnicas e Práticas de Gestão Estratégica de Custos nas Pequenas e Médias Empresas, material ligado ao sistema CRC, descreve a margem de contribuição como a receita menos custos e despesas variáveis. Ela mostra quanto cada produto ou serviço deixa para cobrir os custos fixos e formar o lucro.
Esse conceito é o ponto de partida, mas tem um limite importante. Uma contribuição positiva não prova que o serviço dá lucro, porque os custos fixos ainda precisam ser pagos por alguém. Além disso, encerrar o serviço não elimina automaticamente esses custos: parte deles (um profissional contratado, uma ferramenta com contrato anual) pode continuar existindo. Por isso, a pergunta útil é qual parte do custo fixo realmente desaparece se a oferta sair.
Acrescente as horas e a relação com os outros serviços
Quando a capacidade da equipe limita a operação, dois serviços com a mesma contribuição em reais podem pesar de modo diferente se um consome o dobro das horas. Por isso, o quadro inclui contribuição por hora e dependências: vale saber se a oferta também serve de entrada ou complemento para outra.
Um exemplo hipotético, apenas para mostrar a leitura, considerando um mês de operação e os clientes ativos nele:
| Serviço (hipotético) | Receita no mês | Custos variáveis | Contribuição | Horas no mês | Contribuição por hora | Relação com outros |
|---|---|---|---|---|---|---|
| A: implantação | R$ 30.000 | R$ 12.000 | R$ 18.000 | 120 | R$ 150 | Gera contratos do serviço C |
| B: relatório avulso | R$ 8.000 | R$ 3.000 | R$ 5.000 | 100 | R$ 50 | Nenhuma dependência clara |
| C: acompanhamento | R$ 22.000 | R$ 6.000 | R$ 16.000 | 80 | R$ 200 | Depende de A |
Nesse caso inventado, o serviço B parece o candidato natural a sair. Mas a tabela só vale se as horas foram apuradas com honestidade, incluindo reuniões, retrabalho e suporte que muitas vezes ficam fora do registro. E ela não enxerga efeitos de longo prazo, como a reputação construída ou o cliente que chegou por B e depois contratou A.
Quatro caminhos e as perguntas de cada um
A coluna final do quadro é a decisão. Uma forma de avaliar é associar cada saída a uma pergunta que precisa ser respondida com dados seus.
- Subir o preço: se o serviço é bem recebido, mas a contribuição por hora é baixa, quanto o cliente absorveria de reajuste, ou o que poderia mudar no escopo para reduzir horas? Para a lógica de preço, vale ver o texto como precificar serviço sem perder margem.
- Manter como porta de entrada: os clientes que começam nele costumam contratar outros serviços? Se você não tem esse histórico registrado, o argumento ainda é uma hipótese, e o ideal é definir um prazo e um limite de horas para testá-la.
- Reformular ou reposicionar: o problema está no formato? Reorganizar o escopo em um pacote mais claro pode reduzir o improviso. Sobre isso, há o texto como montar um pacote de serviço.
- Encerrar: os custos fixos evitáveis, a receita futura incerta dos clientes atuais e o prazo de transição foram considerados? Encerrar também exige um combinado com quem já contratou.
Como levar a decisão aos sócios
Preencha o quadro para o serviço que mais incomoda a equipe, usando os últimos meses completos e o mesmo período para receita, custos e horas. Em seguida, liste os clientes dele que também compram outro serviço e estime quanto custaria manter a capacidade que ele ocupa. Se, depois disso, a decisão ainda parecer duvidosa, defina uma data de revisão e um critério objetivo para a próxima conversa de sócios, em vez de decidir sob a pressão do momento.