Estratégia
Oferta de entrada barata: traz cliente ou só atendimento caro?
Antes de lançar um produto barato para abrir relacionamento, separe o que ele paga sozinho do que depende de uma segunda venda. Assim o dono decide com números e sabe quando parar.
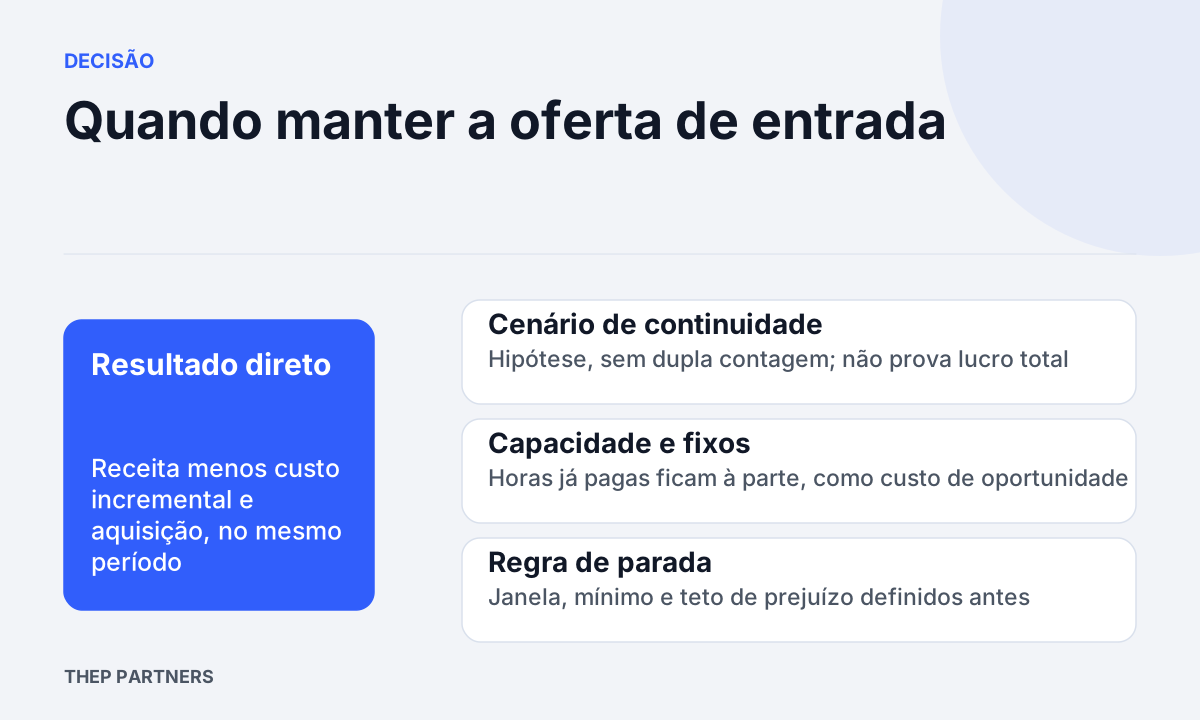
Antes de lançar uma oferta de entrada barata, calcule quanto ela consome de dinheiro e de capacidade caso nenhuma segunda venda aconteça. Esse cenário define o risco do teste. Avalie primeiro o resultado da oferta sozinha e, em uma conta separada, quantos clientes precisariam contratar a próxima etapa para cobrir o que faltar.
Comece pelo resultado direto, sem contar com o futuro
O Manual de Técnicas e Práticas de Gestão Estratégica de Custos nas Pequenas e Médias Empresas, do sistema CRC, descreve a margem de contribuição como a receita menos custos e despesas variáveis, que contribui para cobrir os custos fixos e o lucro. Serve como régua para o produto de entrada: quanto cada venda deixa depois de pagar o que ela mesma consome.
Em serviços, o custo variável costuma esconder as horas de quem atende, diagnostica ou acompanha. Aqui vale distinguir dois tipos de hora. Horas que só existem por causa da oferta (contratação pontual, hora extra, freelancer) são custo incremental e entram na conta. Horas de uma equipe que já está paga e teria capacidade ociosa são custo fixo: não aumentam o desembolso, mas ocupam capacidade que poderia ir para outro trabalho. Registre-as à parte, como custo de oportunidade, em vez de misturá-las. Em SaaS, entram suporte de onboarding, infraestrutura por conta e período de teste assistido, quando geram gasto adicional.
Há ainda o custo de aquisição. A Stripe define o CAC como custos de vendas e marketing divididos pelo número de novos clientes adquiridos no mesmo período, e informa que testes gratuitos ou leads só entram quando se tornam pagantes. A mesma disciplina vale aqui: divida pelos clientes que compraram a oferta, com custos e vendas na mesma janela.
Separe duas tabelas: o que a oferta paga e o que ela pode abrir
O primeiro bloco aceita apenas dados do período medido. O segundo é um cenário e precisa ser rotulado como hipótese. O exemplo abaixo é hipotético, com valores inventados só para mostrar a mecânica, e usa um mês de vendas com custos do mesmo mês. Admitimos que os R$ 3.800 de entrega sejam todos incrementais (por exemplo, prestadores e ferramentas contratados para a oferta) e que a aquisição não inclua nenhum custo já contado na entrega.
| Item (mês, hipotético) | Valor | Observação |
|---|---|---|
| Vendas da oferta de entrada | 20 clientes a R$ 300 | Receita de R$ 6.000 |
| Custo incremental de entrega | R$ 3.800 | Só o que existe por causa da oferta |
| Margem de contribuição | R$ 2.200 | Receita menos custo incremental de entrega |
| Custo de aquisição do mês | R$ 3.000 | Mídia, comissão e tempo comercial; CAC de R$ 150 por cliente (R$ 3.000 ÷ 20) |
| Resultado direto do teste | – R$ 800 | R$ 2.200 menos R$ 3.000, antes de qualquer segunda venda e dos custos fixos |
Nesse exemplo, a oferta não se paga sozinha. Isso não a invalida, mas mostra que ela depende de continuidade. Note que o resultado é do teste, não lucro da empresa: os custos fixos e as horas de capacidade seguem por fora. A pergunta passa a ser quanto de segunda venda cobriria o déficit e se você tem motivo para considerar isso plausível.
Trate a continuidade como cenário, com condição de parar
No segundo bloco, defina o que seria a segunda venda (projeto, plano pago, recorrência), a margem dela e a janela em que você a aceita, que deve ser compatível com o seu ciclo de venda. Ainda no exemplo hipotético, se cada cliente que avançar deixar R$ 1.500 de margem de contribuição, bastaria que 1 dos 20 avançasse para cobrir o déficit direto de R$ 800 do teste. Esse número não é previsão e não indica lucro: é o ponto em que o teste deixa de ter saldo negativo, antes dos fixos remanescentes. Você decide se considera esse avanço plausível, e uma coorte pequena que não produza nenhuma segunda venda não prova que a taxa é zero, apenas que não houve evidência a favor.
Cuidado para não contar a aquisição duas vezes. Se o cliente já foi pago pelo custo de aquisição da oferta de entrada, a segunda venda não deve receber de novo uma parcela da mídia. Ela leva apenas o custo de vender e entregar o que é novo.
Escreva a regra de encerramento antes de lançar
- Janela de leitura: um número de ciclos de venda definido antes de começar e longo o bastante para observar a segunda venda no seu prazo habitual.
- Gatilho de parada: se, ao final da janela, o número de clientes que avançaram for menor que o mínimo calculado na tabela de continuidade, a oferta é encerrada ou redesenhada.
- Teto de prejuízo: o resultado direto negativo máximo que você aceita acumular, em reais e no mesmo período dos custos.
- Revisão de entrega: se o custo incremental subir por exceção de escopo, recalcule antes de continuar vendendo.
Se a conta de continuidade depender de uma taxa que você nunca observou na sua base, trate-a como incerta e limite o risco reduzindo o orçamento ou o tamanho da coorte, mantendo a janela suficiente para a segunda venda aparecer. Quem já vende para clientes atuais pode comparar com vender serviço novo para cliente antigo, mas aqui o foco é o primeiro produto que traz o cliente novo.
A decisão de lançar deve vir acompanhada das duas tabelas: resultado direto e continuidade. Separe custo incremental de capacidade já paga e deixe visíveis o mínimo de segundas vendas, o teto de prejuízo e a data de revisão. Assim, uma expectativa de contrato futuro não vira motivo para prolongar o teste sem limite.