Aquisição e economia
Como calcular CAC no SaaS sem olhar só o gasto em anúncios
O anúncio é só uma parte do custo de conquistar um cliente. Um quadro de despesas e um exemplo fictício ajudam a separar CAC, CPL e payback.
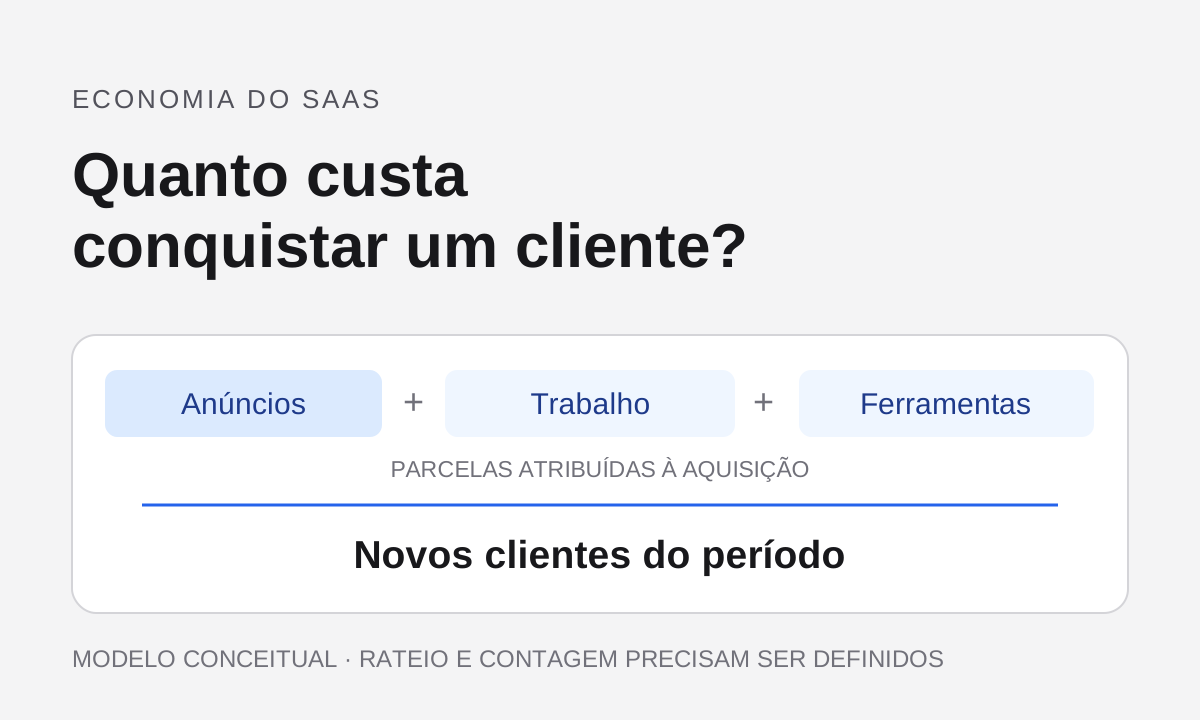
Para calcular CAC no seu SaaS, some os custos de aquisição de um período e divida pelo número de novos clientes adquiridos nele. Eu começaria conferindo essas duas listas. Se a conta usa apenas o gasto em anúncios, parte do trabalho de conquistar o cliente ficou de fora.
A fórmula por período aparece na explicação da Stripe sobre CAC em SaaS. Ela organiza a apuração, mas o resultado só pode ser comparado depois de definir quem conta como cliente e quais despesas entram. Um cadastro gratuito não deve virar cliente pagante para reduzir o número.
Primeiro defina quais clientes entram na conta
Eu contaria novas empresas que passaram a pagar pela primeira vez, se essa for a unidade comercial do SaaS. Uma empresa com dez usuários continua sendo um cliente nessa definição. Compras de planos adicionais, expansão de uma conta existente e reativação ficariam identificadas à parte, sem se misturar à aquisição nova.
Registre a condição que marca essa entrada: primeiro pagamento confirmado, por exemplo. Se seu relatório usa contrato assinado, declare essa convenção e não o compare diretamente com outro que usa pagamento. O importante é conseguir reler o registro e aplicar o mesmo critério a todos os casos.
Quando nenhum novo cliente entra no período, a divisão por zero não produz CAC igual a zero. Anote Sem novos clientes no período e preserve o custo realizado. Há dinheiro gasto e nenhum denominador para essa conta; esconder a linha mudaria a leitura do investimento.
O que eu conferiria na lista de despesas
Para montar a lista de despesas de aquisição, eu partiria dos registros financeiros: anúncios, trabalho de marketing e vendas e ferramentas usadas nessa atividade. O quadro abaixo ajuda a conferir cada parcela e declarar os critérios, em vez de estimar um total sem explicar como cheguei nele.
| Parcela | O que levantar | Quando o custo é compartilhado |
|---|---|---|
| Anúncios | Gasto realizado nas plataformas. | Separar aquisição nova de ações voltadas a clientes existentes, quando houver base para isso. |
| Equipe e prestadores | Remuneração, encargos aplicáveis, comissões e serviços ligados à aquisição. | Registrar a parte atribuída à aquisição e o critério de rateio, sem somar a mesma despesa duas vezes. |
| Conteúdo e peças | Despesas de produção usadas para conquistar novos clientes. | Identificar materiais que também atendem retenção ou outras funções e declarar a divisão proposta. |
| Ferramentas | Custos de CRM e outras ferramentas utilizadas na aquisição. | Distribuir por uso ou outro critério justificável e manter esse critério documentado. |
Se a mesma pessoa vende para novos clientes e acompanha renovações, incluir todo o custo como aquisição pode distorcer a medida. Excluir a pessoa porque também faz atendimento pode distorcer no sentido contrário. Eu registraria a alocação escolhida e a limitação quando não houver controle de tempo confiável.
Produto, entrega do serviço e manutenção da base não entram automaticamente como aquisição. Seus custos continuam existindo e aparecem em outras análises, inclusive na margem usada para estimar payback. Combine com o financeiro quais despesas entram nesta conta e como cada parcela será conferida.
Um exemplo fictício mostra três números diferentes
Os valores abaixo são inventados para demonstrar o cálculo. Não representam uma empresa, benchmark ou resultado de campanha. Considere um mês com 300 contatos novos e 12 empresas que fizeram seu primeiro pagamento.
| Custo de aquisição do exemplo | Valor no mês |
|---|---|
| Anúncios | R$ 6.000 |
| Equipe e comissões atribuídas à aquisição | R$ 12.000 |
| Produção e serviços de aquisição | R$ 4.000 |
| Parcela das ferramentas atribuída à aquisição | R$ 2.000 |
| Total usado no cálculo | R$ 24.000 |
Dos R$ 12.000 de equipe, R$ 6.000 vêm de um profissional com custo mensal de R$ 10.000 e dedicação estimada de 60% à aquisição; os outros R$ 6.000 são de equipe e comissões. Se ele também produziu peças, esse trabalho não é somado novamente. Os R$ 4.000 de produção são despesas adicionais com fornecedores. O rateio de 60% é fictício, não uma proporção recomendada: sem registro de tempo, eu marcaria a parcela como estimada para conferi-la depois.
O CAC gerencial desse período seria R$ 24.000 ÷ 12 = R$ 2.000 por novo cliente. Já R$ 6.000 ÷ 12 = R$ 500 é apenas gasto de mídia dividido pelos novos clientes. Essa segunda conta omite as outras despesas e não mostra quais clientes foram conquistados por anúncios.
Se os 300 contatos forem os leads atribuídos àquela mídia pelo critério de medição adotado, R$ 6.000 ÷ 300 = R$ 20 é o CPL de mídia do exemplo. Para essa conta, não misture contatos de outros canais no denominador. CPL, gasto parcial por cliente e CAC respondem a perguntas diferentes.
O ciclo de venda muda como interpretar o mês
Se um comprador leva três meses entre a primeira conversa e o pagamento, os clientes que entram hoje podem ter começado a negociar antes. A conta mensal continua sendo uma medida do período, mas não prova que o gasto deste mês produziu todas aquelas aquisições.
Eu manteria a série mensal com as mesmas definições e olharia um intervalo maior quando ele ajudasse a enxergar esse atraso. Em paralelo, acompanharia os contatos pela data de entrada até a compra. Esse grupo de entradas é uma coorte; ela permite observar o tempo de amadurecimento sem misturar contatos recém-chegados com negociações antigas.
Isso não autoriza transferir todo o gasto de um mês para os clientes de três meses depois. Uma apuração por coorte precisa explicar como os custos foram atribuídos. Se o método mudar, anote a mudança e evite apresentar a diferença como eficiência conquistada.
Payback não é CAC dividido só pela assinatura
CAC informa quanto custou conquistar o cliente. Para estimar o tempo de recuperação desse custo, a ChartMogul usa receita mensal média por conta e margem bruta: payback em meses = CAC ÷ (receita mensal por conta × margem bruta). A receita inteira não está disponível para recuperar aquisição, porque há custo de atender a assinatura.
Voltando ao exemplo fictício, suponha receita mensal por conta de R$ 500 e margem bruta de 80%. A margem mensal seria R$ 500 × 0,80 = R$ 400. Com CAC de R$ 2.000, o payback simplificado seria 5 meses, não os 4 meses da divisão apenas pela receita.
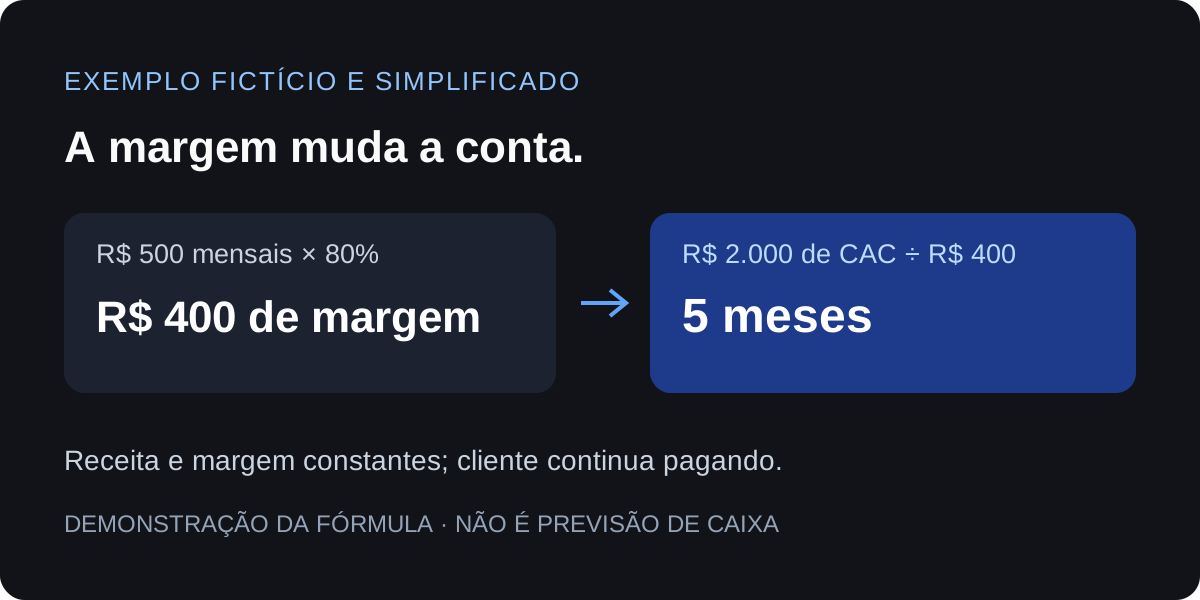
Para interpretar esse resultado, confira as condições do modelo:
- Receita e margem constantes, com cliente pagando: cancelamento, inadimplência, mudança de plano ou custo inicial de implantação podem alterar a recuperação. Com receita ou margem zero, essa fórmula não fornece prazo finito.
- Payback não é fluxo de caixa: pagamento anual antecipado, prazos de recebimento e desembolso de aquisição precisam ser conferidos separadamente.
- Cinco meses não provam rentabilidade nem determinam orçamento: despesas administrativas e outros custos continuam existindo. O exemplo apenas demonstra a fórmula.
A ficha que eu preencheria antes de comparar CAC
Copie este quadro para sua apuração e preencha com os registros disponíveis. Quando faltar um dado, escreva o que falta. Um número incompleto, com limite declarado, permite uma conferência melhor do que um CAC aparentemente preciso que ninguém consegue refazer.
| Campo da ficha | O que registrar |
|---|---|
| Período | Datas inicial e final; tempo de acompanhamento das entradas. |
| Unidade e entrada do cliente | Empresa ou outra unidade adotada; evento confirmado que conta como aquisição nova. |
| Clientes novos | Quantidade, registros que sustentam a contagem e tratamento de reativação ou expansão. |
| Custos | Parcelas realizadas, fontes e critério de rateio; limites dos dados disponíveis. |
| Conta | Total de aquisição dividido pelos clientes novos; sem resultado numérico se o denominador for zero. |
| Comparação | Mesmo critério no período de referência; mudanças de canal, produto ou ciclo de venda que precisam ser consideradas. |
| Próxima pergunta | Qual parcela ou etapa precisa ser conferida antes de decidir sobre investimento? |
Na ficha do exemplo, a linha Custos registraria R$ 10.000 × 60% = R$ 6.000 de equipe, com rateio estimado e sem duplicação em produção. A próxima pergunta seria como conferir o tempo dedicado à aquisição. Se essa parcela mudar depois da conferência, o CAC muda com ela; não significa, por si, que vender ficou mais caro.
Antes de procurar um CAC ideal, tente refazer o seu com essa ficha. Depois confira a parcela que mais dependeu de estimativa. Para entender a diferença entre cadastro, uso e cliente pagante, continue em como escolher um sinal de ativação do SaaS.