Mídia e canais
Google Ads para SaaS B2B: como ligar anúncios à receita
Um pedido de demonstração e uma assinatura contam histórias diferentes. A campanha precisa acompanhar a forma como o seu software vende.
Para acompanhar Google Ads em um SaaS B2B, ligue a entrada do cliente ao avanço que corresponde ao seu modelo de venda. Em compra direta, procure a assinatura paga. Em venda consultiva, acompanhe demonstração, oportunidade e contrato. Cada etapa responde a uma pergunta diferente.
Comece por uma venda que já aconteceu. Você consegue encontrar a entrada daquele comprador, o primeiro avanço e o pagamento? Se o registro termina antes, anote o que falta. Confira essa lacuna antes de decidir se aumenta ou corta verba.
Seu SaaS vende por demonstração ou por assinatura direta?
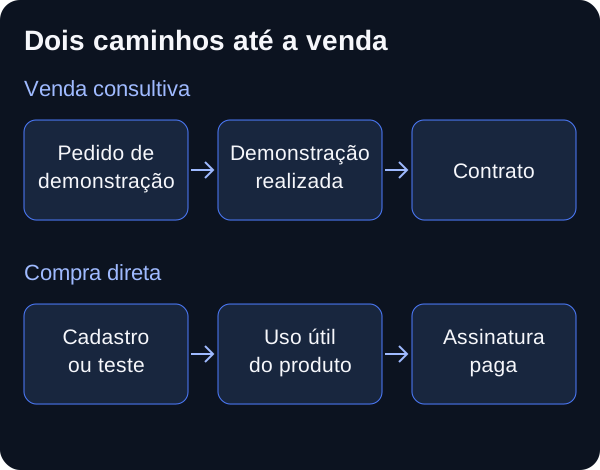
Essa escolha muda o que vale a pena medir. Em uma venda consultiva, agendar demonstração é uma etapa. Você ainda precisa saber se a pessoa compareceu, se a empresa tinha o problema que o produto resolve e se havia um processo de compra.
| Etapa | Venda consultiva | Compra direta |
|---|---|---|
| Entrada | Pedido de demonstração | Cadastro ou teste |
| Sinal de interesse | Demonstração realizada e problema compatível | Ação que mostra uso real do produto |
| Venda confirmada | Contrato fechado | Assinatura paga |
| Depois da compra | Entrega, renovação ou expansão | Permanência, cancelamento ou mudança de plano |
Contrato assinado e dinheiro recebido são registros diferentes. Confira com o financeiro o que foi contratado, faturado e pago, com as respectivas datas. A campanha pode ter trazido uma venda que ainda não entrou no caixa.
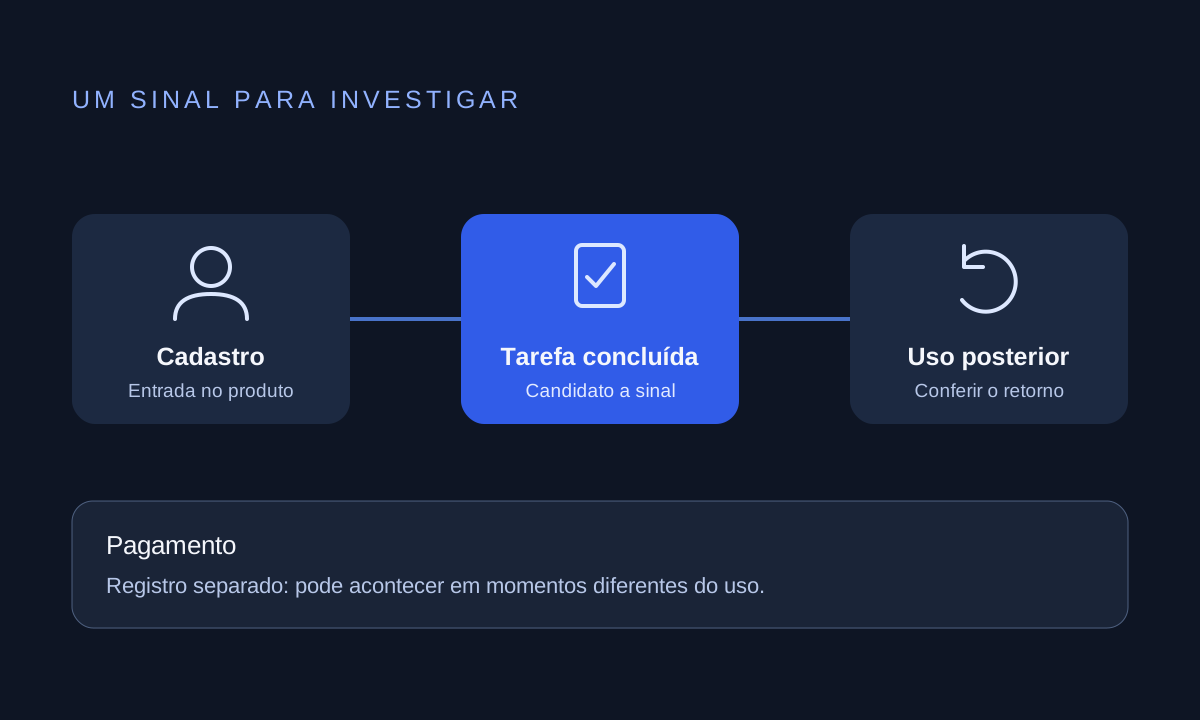
Defina o sinal de ativação com quem conhece o produto. Entrar na conta uma vez não prova que o usuário encontrou valor. O sinal precisa corresponder a uma ação útil, e essa relação deve ser conferida na sua base.
Quando o lead barato custa mais por contrato
O exemplo abaixo é hipotético. Considere duas campanhas acompanhadas pelo mesmo período. Espere o prazo de venda do negócio antes de comparar os contratos dos leads que entraram em cada uma.
| Medida | Campanha A | Campanha B |
|---|---|---|
| Investimento em mídia | R$ 5.000 | R$ 5.000 |
| Leads | 100 | 50 |
| Custo por lead | R$ 50 | R$ 100 |
| Contratos desses leads | 2 | 5 |
| Custo de mídia por contrato | R$ 2.500 | R$ 1.000 |
A campanha A parece melhor se o relatório parar no formulário. Quando os contratos entram na conta, a B fica mais eficiente nesse recorte. Isso não basta para declarar uma vencedora: compare também valor dos contratos, margem, cancelamentos e esforço comercial.
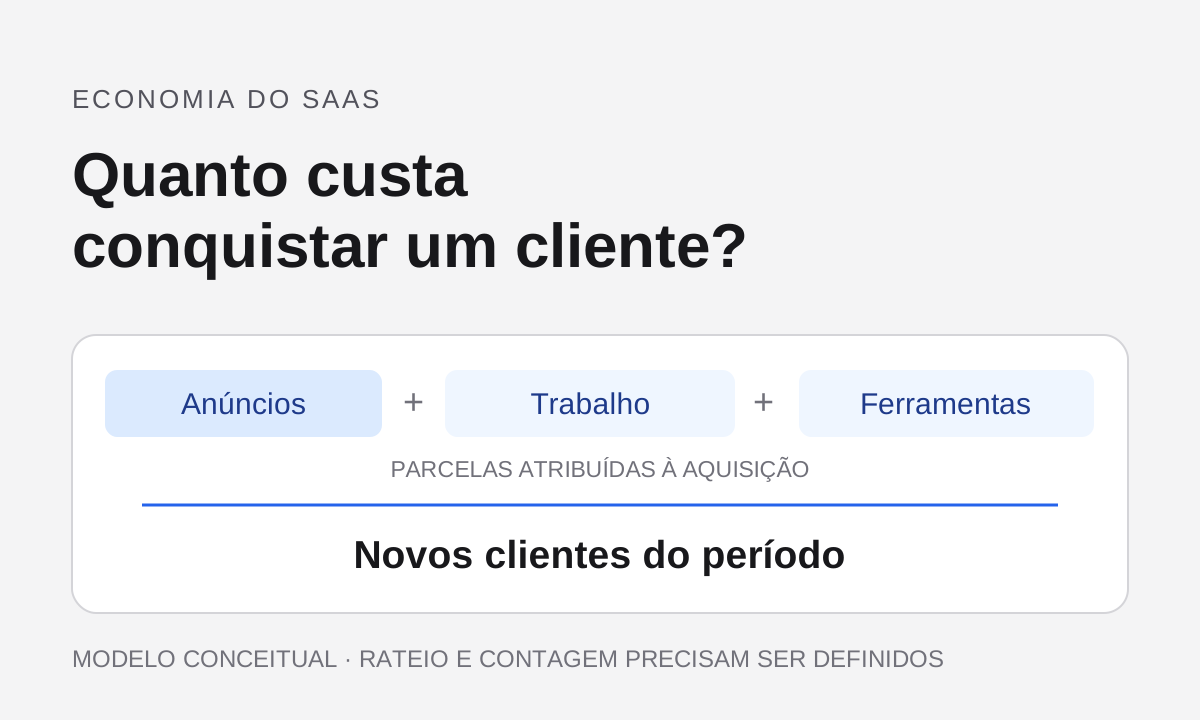
Chame esse cálculo de custo de mídia por contrato. O CAC completo inclui os demais custos de aquisição, como equipe comercial e ferramentas, segundo o critério contábil adotado pela empresa. Dar o nome certo ao número evita uma conclusão maior do que o dado permite.
A comparação precisa acompanhar os mesmos clientes
Se você divide o gasto deste mês por contratos fechados neste mês, pode misturar clientes que entraram em períodos diferentes. Para investigar a campanha, agrupe os contatos pela data de entrada e acompanhe o avanço dessa mesma turma.
No CRM, eu começaria pela origem registrada, data de entrada e estágio atual. Em cada perda, registraria o motivo com uma regra que o time consiga repetir. A comparação entre campanhas passa a mostrar onde os contatos pararam, em vez de depender de uma impressão geral do vendedor.
Veja uma ligação hipotética: o registro da entrada traz a campanha e o identificador conta_01; o produto e o financeiro usam esse mesmo identificador para localizar a assinatura e o pagamento. Os campos abaixo são um modelo de conferência, não uma instrução de integração.
| Registro | Identificador | Informação a conferir |
|---|---|---|
| Entrada | conta_01 | Campanha registrada e data de entrada |
| Produto ou CRM | conta_01 | Etapa alcançada e data |
| Financeiro | conta_01 | Pagamento confirmado, valor e data |
Se os registros não têm uma chave em comum, investigue como fazer essa ligação com a equipe responsável. Não force uma correspondência só porque os valores ou as datas parecem próximos. Reconstruir o caminho ajuda a conferir a atribuição; isso, por si só, não prova que a campanha causou a compra.
- Demonstração marcada sem comparecimento: confira a distância entre agenda e interesse real.
- Demonstração realizada sem oportunidade: reveja quem chegou e o critério de qualificação.
- Oportunidade com proposta sem decisão: examine próximo passo, prazo e participantes da compra.
- Assinatura seguida de cancelamento: investigue promessa, ativação e perfil do usuário.
Qual conversão usar na campanha de Google Ads para SaaS B2B?
O Google oferece categorias de lead qualificado e lead convertido para registrar etapas posteriores ao formulário. Isso permite aproximar o relatório de anúncios do processo comercial. A integração precisa ser conferida: ter um evento configurado não prova que ele chega corretamente.
Nas metas padrão, as ações primárias orientam lances quando a campanha usa a meta correspondente. As secundárias normalmente servem para observação. Há uma exceção: em metas personalizadas, ações secundárias também podem orientar lances. Confira a configuração da campanha, não só o nome do evento.
Eu não trocaria a meta para contrato por reflexo. Primeiro conferiria frequência dos eventos, atraso entre entrada e venda, qualidade dos envios e quanto tempo o negócio leva para decidir. Com poucos contratos, uma etapa intermediária confiável pode ajudar a conduzir a campanha enquanto a receita continua sendo acompanhada.
O que conferir antes de aumentar a verba
Separe até cinco vendas já concluídas e preencha uma linha por comprador. Se houver menos, use os registros disponíveis: o objetivo aqui é conferir se dá para reconstruir o caminho. Um clique registrado, uma resposta do comprador e uma lembrança do vendedor são evidências diferentes.
| Campo | O que registrar |
|---|---|
| Entrada | Data e origem comprovada; use desconhecida quando faltar evidência. |
| Primeiro avanço | Ação útil, demonstração realizada ou outra etapa definida pelo modelo. |
| Venda e pagamento | Contrato ou assinatura confirmada; anote à parte valor e data efetivamente pagos. |
| Fonte da resposta | Registro que sustenta cada informação: CRM, produto ou pagamento. |
Esse é um diagnóstico inicial, não uma amostra suficiente para declarar uma campanha vencedora. Depois amplie a comparação para os contatos de um período fechado e acompanhe o tempo necessário até a venda. O exercício das cinco serve para encontrar o registro que falta.
Dúvidas que mudam a leitura
Se eu ainda não tenho cinco vendas, o exercício serve?
Serve para conferir os registros existentes. Se ainda não houve venda, deixe a receita como não observada. A amostra pequena não permite escolher uma campanha vencedora.
Posso comparar o gasto do mês com as vendas do mês?
Como visão do período, esse recorte pode ter utilidade. Para olhar caixa, confira valores efetivamente pagos e recebidos. Para investigar aquisição, ele pode misturar clientes que entraram em épocas diferentes. Registre a data de entrada e acompanhe a mesma turma até a decisão.
Depois de conferir a origem, separe o gasto em anúncios do custo total de conquistar um cliente. Continue em como calcular CAC no SaaS para montar a lista de despesas e entender o que cada conta mede.