Estratégia
Margem de contribuição: qual serviço deixa mais sobra depois dos custos?
Antes de colocar mais mídia e tempo comercial em um serviço, vale saber quanto sobra dele depois dos custos variáveis. Uma tabela simples ajuda a comparar o portfólio.
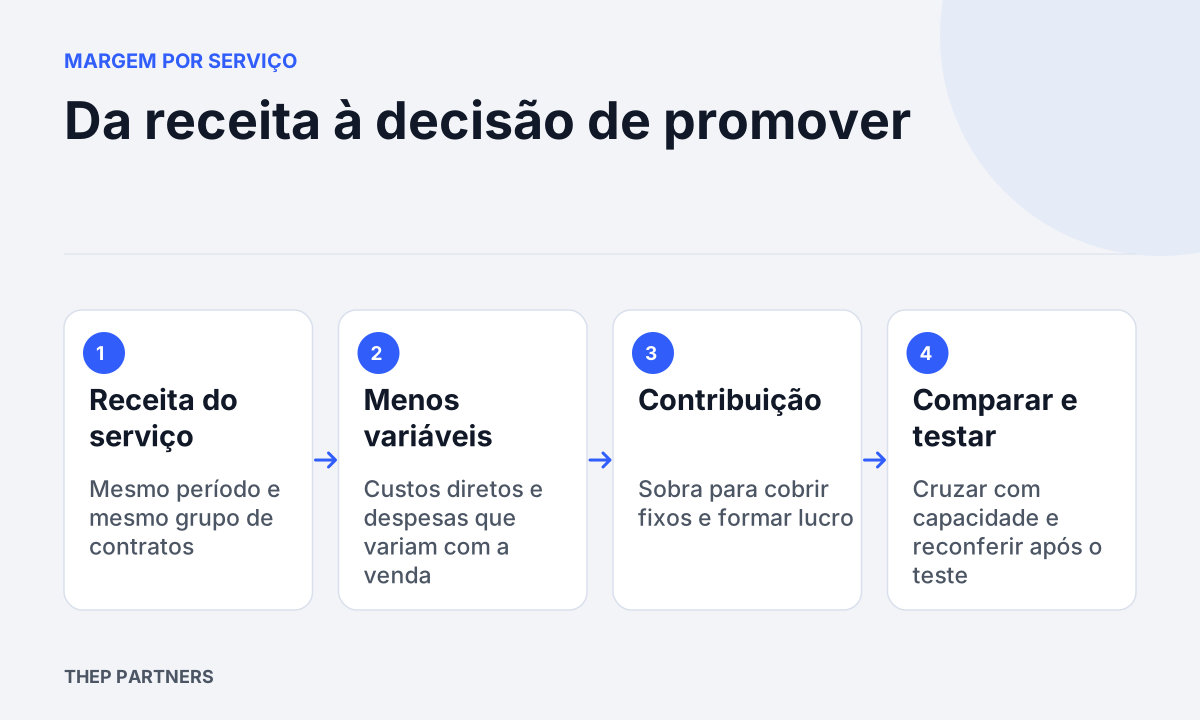
Para decidir qual serviço merece mais esforço comercial e mídia, uma comparação útil é a margem de contribuição: o que sobra da receita de cada serviço depois dos custos e despesas variáveis. O serviço que mais fatura nem sempre é o que mais deixa sobra, e é essa sobra que paga a estrutura e forma o lucro.
O que é margem de contribuição, em termos práticos
O Manual de Técnicas e Práticas de Gestão Estratégica de Custos nas Pequenas e Médias Empresas, do CRC-SP, descreve a margem de contribuição como a contribuição de produtos ou serviços para cobrir custos e despesas fixos e gerar lucro. A equação é: receita menos (custos variáveis + despesas variáveis).
Isso a distingue do lucro líquido. A margem de contribuição vem antes dos fixos, então não se desconta aluguel, salários da estrutura fixa ou outros gastos que existem independentemente de vender mais ou menos. Ratear fixos dentro da mesma conta mistura duas perguntas e pode fazer um serviço bom parecer ruim só pela forma do rateio.
Uma forma de comparar dois serviços
A tabela abaixo é um exemplo hipotético, para mostrar a estrutura. Os números não representam nenhuma empresa real nem referência de mercado. Ela considera um mesmo período e um mesmo grupo de contratos de cada serviço (aqui, um mês de contratos ativos).
| Item (mês, hipotético) | Serviço A: projeto pontual | Serviço B: contrato recorrente |
|---|---|---|
| Receita | R$ 20.000 | R$ 12.000 |
| Custos variáveis diretos (freelancers, ferramentas por cliente) | R$ 6.000 | R$ 2.000 |
| Despesas variáveis (comissão, impostos sobre a venda, taxas) | R$ 2.000 | R$ 1.200 |
| Contribuição em reais | R$ 12.000 | R$ 8.800 |
| Contribuição em % | 60% | cerca de 73% |
| Horas da equipe no período | 120 h | 50 h |
| Contribuição por hora | R$ 100 | R$ 176 |
Neste exemplo, o serviço A deixa mais reais, mas o B deixa mais por hora e em percentual. Qual merece mais mídia depende do que limita o negócio: se a equipe está no limite, a contribuição por hora pesa mais; se há folga, o valor em reais pode pesar mais.
Cuidados para a conta não enganar
- Comissão entra uma vez só. Se ela já está em despesas variáveis, não a repita como custo direto.
- Horas só viram custo variável quando variam com a entrega, como horas de freelancer pagas por projeto. Salário fixo da equipe fica fora da contribuição e aparece na coluna de horas, como indicador de capacidade.
- Use o mesmo período e o mesmo grupo de contratos em todas as colunas. Misturar um mês de custo com receita de um trimestre distorce o resultado.
- Custos fixos ficam à parte. Depois de ranquear, compare a soma das contribuições com os fixos para saber se o conjunto cobre a estrutura e deixa lucro.
- Esta conta não prevê demanda. Uma contribuição alta indica que o serviço merece teste de promoção, mas não garante que mais mídia traga mais clientes.
Como usar o resultado na decisão
O CRC-SP observa que a análise de ponto de equilíbrio pressupõe, entre outras condições, mix de serviços estável e produtividade constante. Na prática, isso sugere cautela: se você empurra um serviço, o mix muda, e a margem pode mudar junto com a carga de trabalho.
Por isso, uma forma de avaliar é promover o serviço de maior contribuição por um período delimitado e reconferir a tabela depois. Para entender como o preço entra nessa conta, veja como precificar sem perder margem. Já o valor do tempo da equipe é tema de quanto cobrar por hora de consultoria, que complementa a coluna de horas.
Compare seus principais serviços com os últimos três meses fechados, mantendo receita, custos variáveis e horas no mesmo período. Antes de direcionar mais esforço comercial ao vencedor da conta, confira se a equipe consegue entregar o volume adicional. A margem aponta onde testar; a capacidade limita quanto vender.