Vendas e gestão
Custo por hora: quanto da entrega cabe no preço do serviço
Antes de decidir se um escopo cabe no preço, o dono precisa saber quanto custa uma hora realmente produtiva. Veja como chegar a esse número e usá-lo para conferir horas previstas e realizadas.
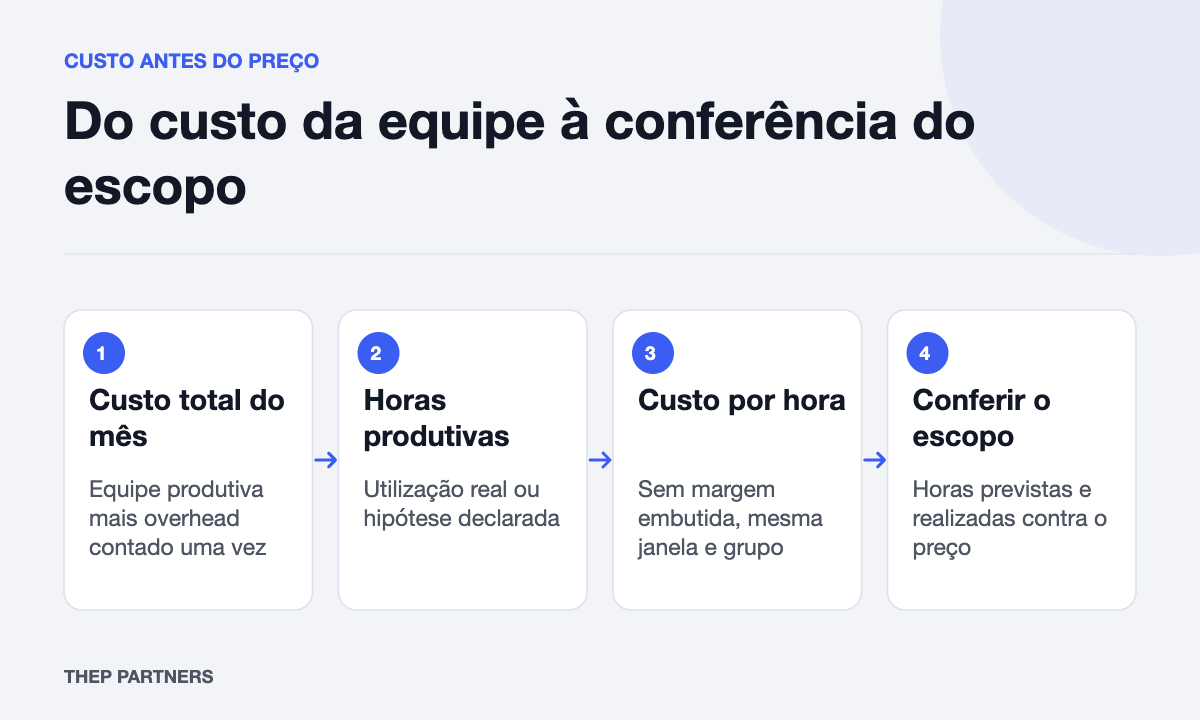
A resposta curta é esta: cabe no preço a quantidade de horas cujo custo, calculado por hora produtiva, não consome a margem que você precisa. Para saber isso, é necessário um número simples e honesto, o custo por hora produtiva, que mede quanto a equipe custa por hora efetivamente dedicada a trabalho de cliente, sem nenhuma margem de lucro dentro dele.
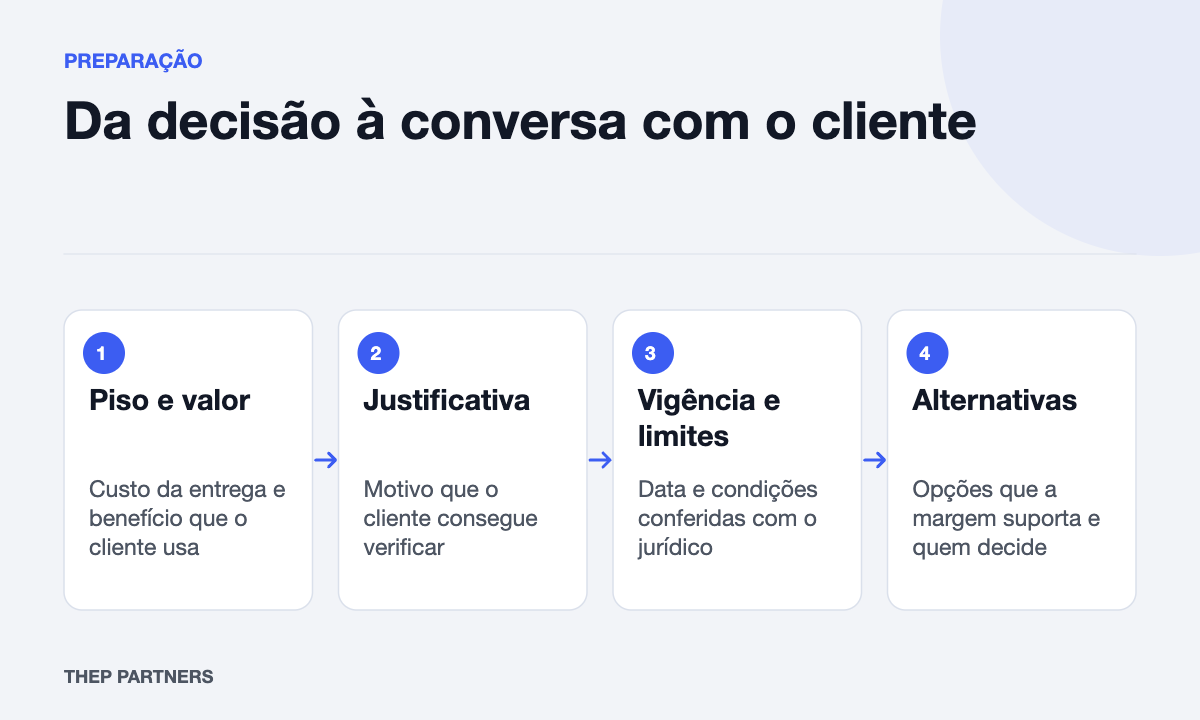
Esse número não define o preço do serviço. Ele serve como régua para conferir se o que foi vendido é executável. A Stripe, ao comparar precificação por custo e por valor, descreve o custo como um piso, e o valor percebido pelo cliente como um teto. O que segue é uma proposta própria de como apurar esse piso em uma empresa de serviços.
Custo por hora não é preço por hora
Custo por hora responde quanto a empresa gasta para ter uma pessoa disponível e produzindo. Preço por hora responde quanto se cobra, e já inclui margem, risco e o valor que o cliente enxerga. Misturar os dois leva a duas distorções comuns: embutir margem no custo (e depois aplicar margem de novo no preço) ou ratear o mesmo overhead duas vezes.
Por isso, o cálculo abaixo fica deliberadamente sem margem-alvo. Ela entra depois, na decisão de preço, que é outro assunto.
Como calcular, em quatro passos
- Some o custo mensal da equipe que produz: salários, encargos, benefícios e, se houver, o custo de freelancers recorrentes. Use apenas quem executa trabalho de cliente.
- Some as despesas gerais atribuídas uma única vez: reúna, em reais, a parcela de ferramentas, aluguel e outras despesas que pertence ao grupo analisado. Nesta conta agregada, ela será somada ao custo da equipe antes da divisão pelas horas.
- Estime as horas produtivas do mês: retire das horas contratadas as restrições consideradas. O resultado é uma quantidade de horas. A taxa de utilização, se necessária, será essa quantidade dividida pelas horas contratadas; registre quando for estimativa.
- Divida o custo total pelas horas produtivas: o resultado é o custo por hora produtiva, referente ao mesmo mês e ao mesmo grupo de pessoas.
Todos os termos da conta precisam ter a mesma janela (um mês) e o mesmo grupo (a equipe produtiva). Misturar custo de um mês com horas de um trimestre produz um número que parece preciso e não é.
Um exemplo hipotético
Os números abaixo são inventados para ilustrar a mecânica, não representam média de mercado nem meta de utilização.
| Item (hipotético, 1 mês) | Valor |
|---|---|
| Custo da equipe produtiva (3 pessoas) | R$ 36.000 |
| Overhead rateado uma única vez | R$ 9.000 |
| Custo total do mês | R$ 45.000 |
| Horas contratadas (3 pessoas × 160 h) | 480 h |
| Horas produtivas estimadas (hipótese de 65%) | 312 h |
| Custo por hora produtiva | R$ 45.000 ÷ 312 ≈ R$ 144 |
Se um escopo vendido prevê 100 horas, o custo desse trabalho seria cerca de R$ 14.400. Se o contrato é de R$ 12.000, a entrega não cabe no preço, mesmo antes de pensar em lucro. Se as horas realizadas passarem de 100, o custo sobe na mesma proporção. Repare que a hipótese de utilização pesa muito: com outra taxa, o custo por hora muda, e por isso vale substituí-la por dados reais assim que existirem.
Usando o número para conferir a entrega vendida
O uso mais útil é comparar, projeto a projeto, horas previstas e realizadas. Uma diferença recorrente aponta onde olhar, mas não prova a causa: pode ser escopo vago, revisões sem limite, estimativa otimista ou apenas um cliente atípico.
- Quantas horas o escopo vendido exige, por tipo de entrega?
- O custo dessas horas, ao custo por hora produtiva, já supera o preço?
- As horas realizadas dos últimos projetos parecidos ficaram acima ou abaixo do previsto?
- O que ficou de fora da estimativa: reuniões, revisões, gestão da conta?
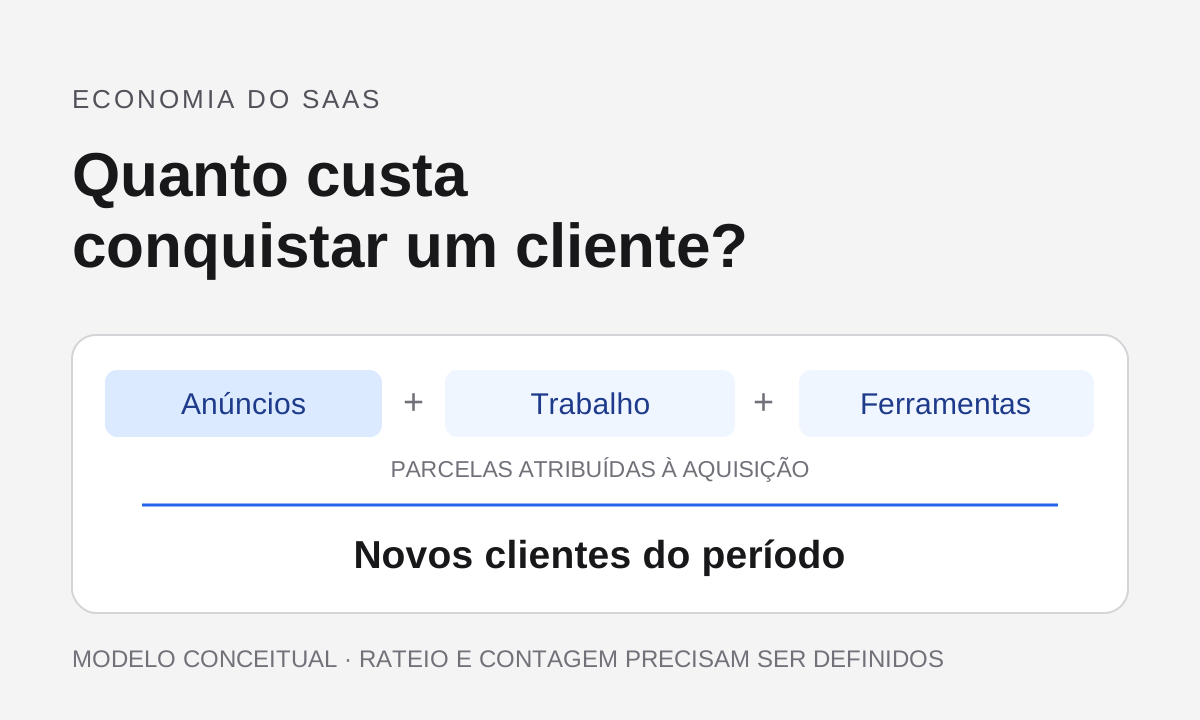
Quando a conta fecha, o próximo passo é decidir preço, considerando valor para o cliente e concorrência. Quando não fecha, as opções são reduzir escopo, limitar revisões ou rever a estimativa, antes de mexer no preço. A mesma lógica de separar insumo de decisão aparece em quanto pagar por lead e no cálculo de CAC em SaaS, cada um com a sua própria pergunta.
Como exercício, pegue os dois últimos projetos encerrados, calcule o custo por hora produtiva com os seus números e compare o custo das horas realizadas com o valor faturado de cada um. Anote onde a diferença se concentrou e decida se o ajuste é de escopo, de estimativa ou de preço.