Estratégia
Orçamento base zero de marketing: o que manter se começasse do zero
Herdar o valor do ano anterior é confortável, mas esconde gastos sem justificativa. Veja como refazer a lista linha a linha e decidir o que merece continuar.
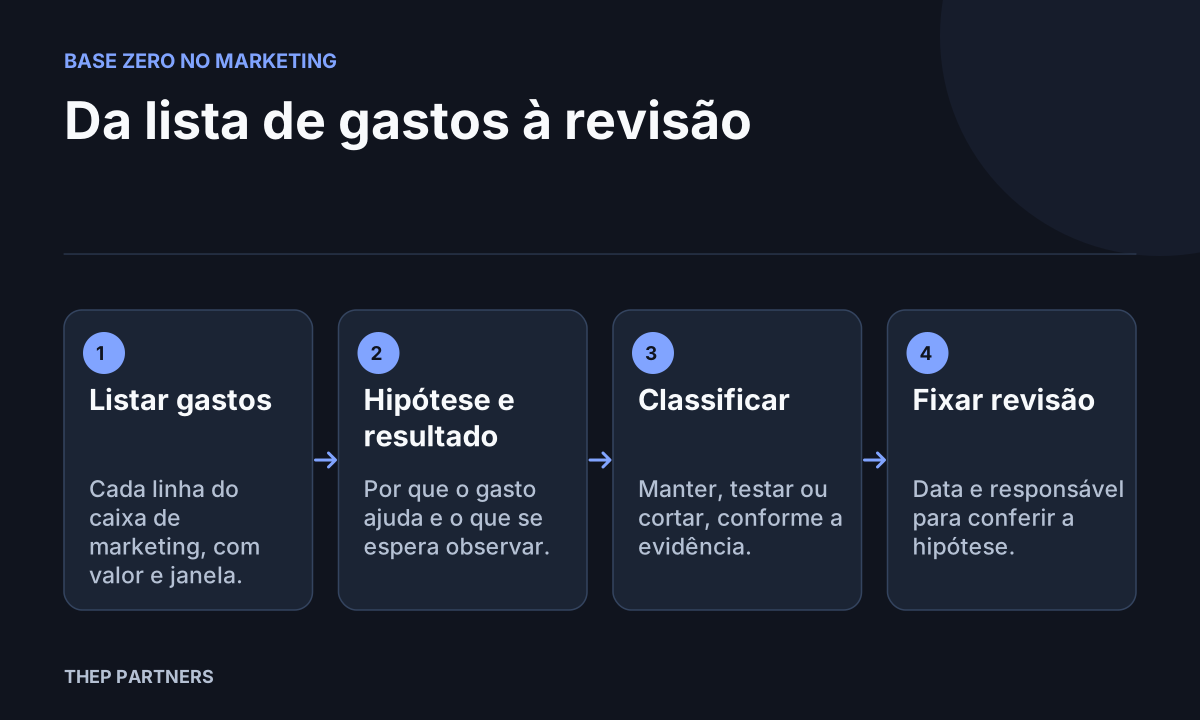
Os gastos de marketing que continuam justificados no orçamento base zero são aqueles para os quais você consegue escrever uma hipótese clara, um resultado esperado e uma data de revisão. Quem não passa por esse teste não precisa ser cortado de imediato, mas deixa de ser automático e passa a ser testado ou questionado.
O que muda quando o orçamento parte do zero
Segundo a IBM, o orçamento base zero exige avaliar e justificar cada despesa desde o início, em vez de ajustar o orçamento anterior, sempre ligando o gasto a objetivos estratégicos. A própria IBM aponta que a prática consome tempo e esforço e pode causar disrupção inicial, o que vale considerar antes de começar.
No marketing, isso significa revisar mídia paga, ferramentas, agência, eventos, conteúdo e assinaturas, linha por linha. O roteiro abaixo é nossa proposta para fazer essa revisão e pode ser ajustado ao tamanho da operação.
Este exercício é diferente de decidir o que fazer depois de um trimestre ruim, tema tratado em Trimestre fraco: cortar, segurar ou aumentar a verba. Aqui não há um mau resultado como ponto de partida. A pergunta é se cada gasto, tomado isoladamente, entraria no orçamento caso ele ainda não existisse.
Montando a planilha, uma linha por gasto
Comece levantando tudo o que sai do caixa em nome do marketing, inclusive as assinaturas pequenas que renovam sozinhas. Depois, preencha cinco colunas para cada linha.
- Gasto: o valor e a periodicidade, com a janela explícita (mensal, trimestral ou anual), para não misturar unidades.
- Hipótese: a frase que explica por que esse gasto deveria ajudar o negócio, por exemplo "reuniões qualificadas vêm de buscas de fundo de funil".
- Resultado esperado: o que você observaria se a hipótese estivesse certa, ligado a um objetivo do negócio e não apenas a cliques ou visualizações.
- Classificação: manter, testar ou cortar.
- Data de revisão: quando a hipótese será conferida e por quem.
A hipótese costuma ser a coluna mais difícil. Se ninguém consegue escrevê-la sem recorrer a "sempre fizemos assim", isso já é uma informação, ainda que não seja uma sentença.
Como classificar: manter, testar ou cortar
| Classificação | Quando faz sentido | Cuidado |
|---|---|---|
| Manter | A hipótese é clara e há evidência própria que a sustenta, como dados de clientes que de fato fecharam. | Observar correlação não prova que o gasto causou o resultado. Mantenha com revisão marcada. |
| Testar | A hipótese é plausível, mas a evidência é fraca ou inexistente. | Defina um valor limitado e o critério de sucesso antes de começar, para não ajustar a régua depois. |
| Cortar | Não há hipótese defensável, o objetivo mudou ou o gasto duplica outro. | Verifique se o gasto sustenta algo invisível, como um contrato com multa ou uma integração em uso. |
Um exemplo hipotético ajuda a ilustrar. Imagine uma empresa de serviços com uma ferramenta de automação cara, usada por apenas uma pessoa para disparos esporádicos. Se a hipótese "nutrir contatos antes da proposta" não se confirma no uso real, a linha vai para testar, com prazo curto, ou para cortar. Já um gasto com busca paga que a equipe consegue ligar a clientes novos, e não apenas a leads, tende a ficar em manter.
Limites do exercício e o próximo passo
Refazer o orçamento do zero não garante economia nem melhor desempenho. O ganho possível está na clareza: você passa a saber por que cada real está onde está. Além disso, gastos de efeito lento, como conteúdo e marca, exigem janelas de revisão mais longas, ou serão cortados cedo demais. Se o resultado precisar virar plano para aprovação interna, Plano de marketing para aprovar ajuda a organizar a conversa.
Os lançamentos dos últimos doze meses são um ponto de partida. Agrupe-os por fornecedor e registre por que cada gasto existe. Onde faltar justificativa, investigue dependências e contratos antes de definir um teste ou corte. A ausência de uma resposta pronta é motivo para revisar a despesa, não para cancelá-la às cegas.