Estratégia
Preço por custo ou por valor percebido: qual usar no seu serviço?
Definir o preço a partir do custo da entrega ou do resultado do cliente muda margem e posicionamento. Veja uma planilha simples para comparar os dois métodos e testar o teto com compradores.
Para a maioria dos serviços, a resposta prática é usar os dois métodos em papéis diferentes: o custo mostra o mínimo para a operação se sustentar, e o valor para o cliente sugere até onde o preço pode chegar. O preço fica em algum ponto entre esses dois limites. A dúvida real é qual método conduz a decisão em cada situação, e é isso que vale organizar.
O que cada método responde
A Stripe descreve a precificação baseada em custo como a que parte das despesas da entrega e soma uma margem, enquanto a baseada em valor parte do que a oferta representa para o cliente, seja em tempo economizado, receita obtida ou risco evitado. Cada uma responde a uma pergunta diferente. O custo diz quanto você precisa cobrar para a operação se sustentar. O valor diz quanto o cliente pode estar disposto a pagar, e isso só se sabe com conversa e estimativa, não com fórmula interna.
A própria Stripe lembra que o método por custo tende a ignorar a disposição do cliente a pagar, e que o método por valor exige pesquisa e depende de julgamentos subjetivos. Já o Sebrae trata a formação de preço como parte central da gestão financeira, porque ela influencia margem para desconto, metas de venda e resultado. Nenhuma das duas fontes indica em que faixa cada método é seguro. Essa parte é proposta de trabalho, apresentada a seguir.
Uma planilha de duas colunas
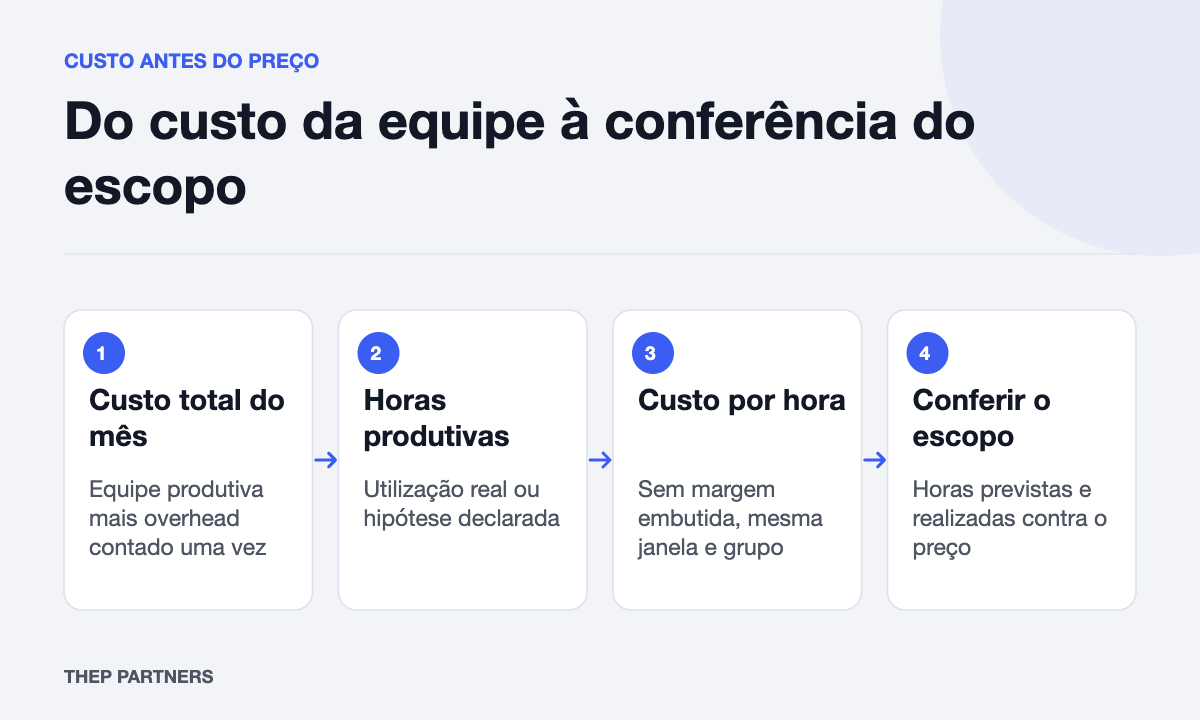
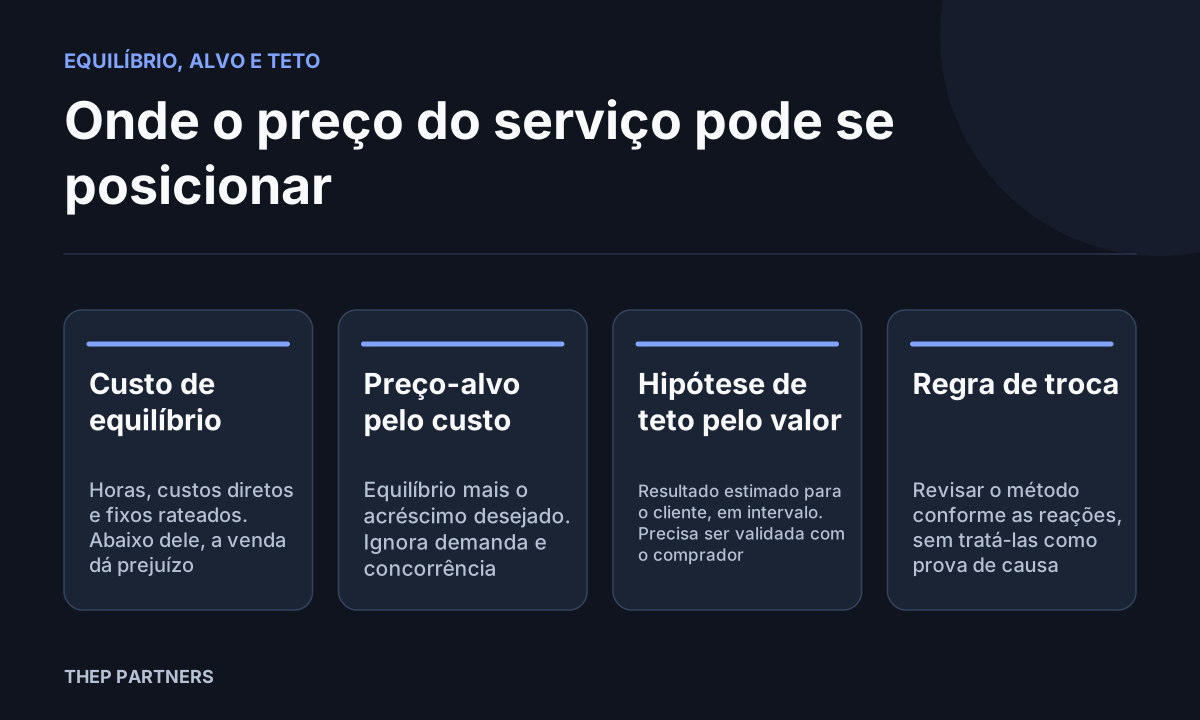
Uma forma de avaliar é montar, para cada serviço, duas colunas lado a lado. Na primeira, o preço pelo custo: horas da equipe vezes o custo da hora, mais custos diretos, mais a parcela de custos fixos. Esse total é o custo de equilíbrio. Sobre ele você aplica o acréscimo que deseja, e o resultado é o preço-alvo pelo custo. Na segunda, o preço pelo valor: o resultado estimado para o cliente em um período definido, de preferência como intervalo, e a parcela desse resultado que você pretende cobrar.
| Linha | Coluna 1: custo | Coluna 2: valor |
|---|---|---|
| Ponto de partida | Horas, custos diretos, custos fixos rateados (custo de equilíbrio) | Resultado estimado para o cliente no período, em intervalo |
| Ajuste | Acréscimo desejado sobre o custo (preço-alvo) | Parcela do resultado que você pretende cobrar |
| Papel na decisão | Abaixo do custo de equilíbrio há prejuízo na venda. Entre o equilíbrio e o preço-alvo, a venda cobre custos, mas com margem menor que a desejada | Hipótese de teto, a validar com o comprador |
| Ressalva | Ignora demanda, alternativas e concorrência | Depende de estimativa subjetiva, que muda com o contexto do cliente |
Um exemplo hipotético, só para ilustrar a mecânica: uma consultoria estima 40 horas a R$ 150 por hora, o que dá R$ 6.000 de custo de equilíbrio. Com acréscimo de 30% sobre o custo (markup), o preço-alvo é R$ 7.800. Se a intenção fosse uma margem de 30% sobre o preço de venda, a conta seria R$ 6.000 dividido por 0,70, ou cerca de R$ 8.571, então vale deixar claro qual dos dois cálculos a equipe usa. Agora suponha que o cliente estime que o projeto evita uma perda de R$ 60.000 no ano. Cobrar 10% desse valor daria R$ 6.000, que apenas cobre o custo, sem margem. Cobrar 25% daria R$ 15.000, que fica acima do preço-alvo e depende de o cliente aceitar essa estimativa. Os números são inventados, e a parcela cobrada deve ser testada, não copiada.
Em que faixa cada método é mais seguro
Como proposta, o custo conduz a decisão quando o serviço é parecido com o de outros, o escopo é previsível e o cliente dificilmente consegue medir o resultado. Nesse caso a planilha serve sobretudo para proteger a margem. O valor conduz quando o resultado é mensurável pelo cliente, varia bastante de um cliente para outro e as alternativas dele são menos atraentes. Se você não consegue estimar o resultado nem com um intervalo, usar o método por valor vira palpite, e o custo continua sendo a base mais sólida.
Como testar o teto com o comprador
O valor estimado por você não prova que o cliente pagaria aquele preço. Antes de tratá-lo como teto, vale levar a hipótese a quem compra. Algumas perguntas ajudam: quanto esse problema custa hoje para a empresa, e como esse número é medido? O que o cliente faria se não contratasse (resolver internamente, outro fornecedor, adiar)? Quanto isso custaria? Em que faixa de preço a proposta passaria a parecer cara demais, e em que faixa passaria a parecer suspeita de tão barata? Quem mais participa da decisão e que número essa pessoa considera? As respostas não formam uma amostra estatística, mas permitem corrigir a estimativa e ajustar o intervalo da segunda coluna.
Regra de troca
Uma regra simples para decidir quando mudar de método: se, nas últimas propostas, os clientes aceitaram o preço pelo custo sem negociar e sem pedir comparação, vale testar uma proposta com preço mais próximo do valor estimado. Se, ao contrário, o preço pelo valor gerou dúvida repetida sobre o retorno, volte a ancorar em custo e melhore a estimativa de resultado antes de insistir. Poucas propostas não bastam para concluir nada, e uma aceitação sem negociação também pode indicar preço baixo, ou apenas um cliente com pressa. Essas reações indicam o que testar, mas não provam a causa de uma venda ganha ou perdida.
Se você ainda não definiu margem e custo da hora, comece pelos conteúdos sobre como precificar serviço sem perder margem e sobre quanto cobrar por hora de consultoria, que alimentam a primeira coluna.
Comece pelo serviço que mais vende hoje: preencha as duas colunas e anote a distância entre o preço-alvo e a hipótese de teto. Se a distância for pequena, vale investigar o custo, as alternativas do cliente e a estimativa de resultado antes de mexer no preço. Se for grande, escolha uma parcela do resultado para a próxima proposta e faça ao comprador as perguntas da seção anterior para confirmar se o teto se sustenta.