Estratégia
Horas da equipe: onde alocar capacidade para render mais margem
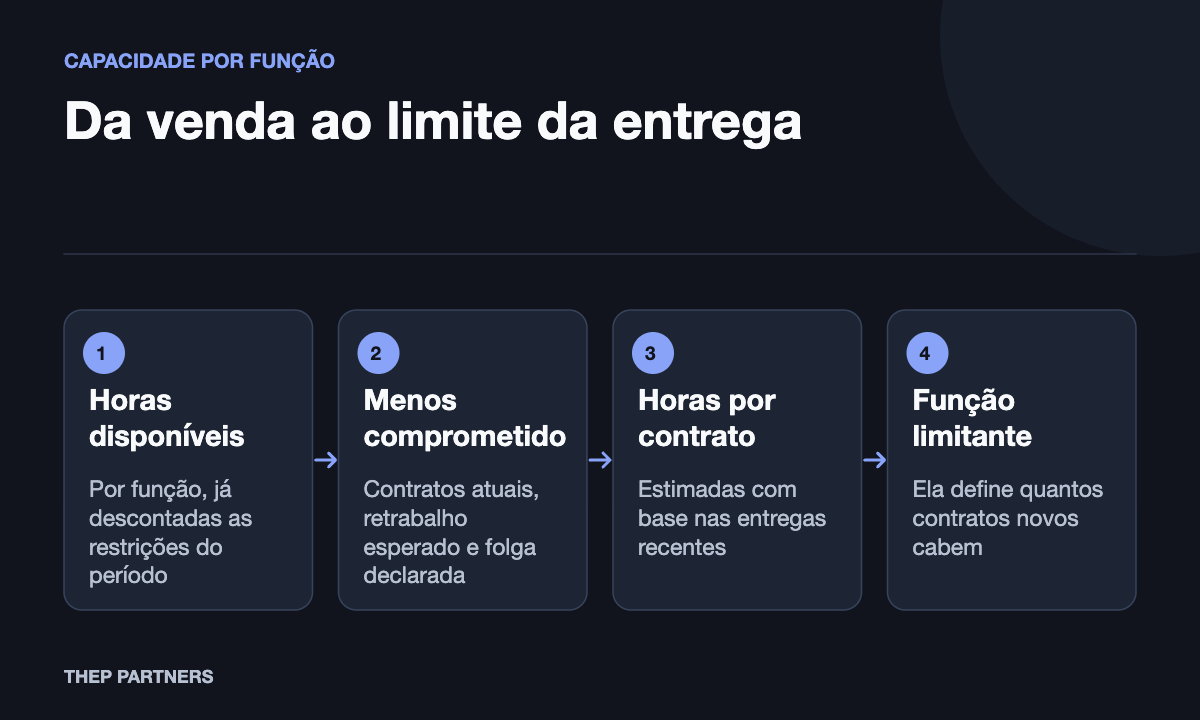
Se a equipe não dá conta de tudo, cada hora vai para algum lugar. Uma matriz hipotética de contribuição por hora ajuda a escolher o destino, desde que os requisitos mínimos de cada demanda sejam checados antes.
Quando a demanda excede a capacidade, compare quanto sobra por hora dedicada à entrega, depois de descontar os custos que variam com o trabalho. Essa é a contribuição por hora produtiva. O contrato de maior preço nem sempre será o melhor uso das horas disponíveis; a matriz a seguir permite fazer essa comparação.
Por que o preço total engana quando as horas são o limite
Um contrato de R$ 10.000 parece melhor do que um de R$ 6.000, mas essa leitura pode mudar se o primeiro consumir o dobro de horas. Quando a restrição é a capacidade da equipe, a comparação mais útil costuma ser por hora, e não por contrato.
Uma publicação de Michele Salvino Da Silva na Comunidade Sebrae (conteúdo de autora da comunidade, sem recomendação institucional do Sebrae) sugere que o preço de um serviço considere o tempo de trabalho e os gastos da operação, inclusive atividades que o cliente não vê, como preparação, atendimento e revisões. Para a nossa conta, isso significa que horas de reunião e retrabalho precisam entrar nas horas produtivas, senão a contribuição por hora parecerá maior do que é. A mesma publicação alerta para não contar a mesma despesa duas vezes e para ratear despesas gerais de forma coerente.
Vale também separar dois pontos de partida. A Stripe descreve a precificação baseada em custo, que começa pelos insumos, e a baseada em valor, que começa pelo impacto para o cliente, e sugere usar o custo como piso e o valor como teto. A matriz abaixo olha para custo e tempo. Ela ajuda a enxergar um piso, mas não diz quanto o cliente estaria disposto a pagar, e esse é o assunto da reprecificação.
O que entra na conta: contribuição por hora, não lucro
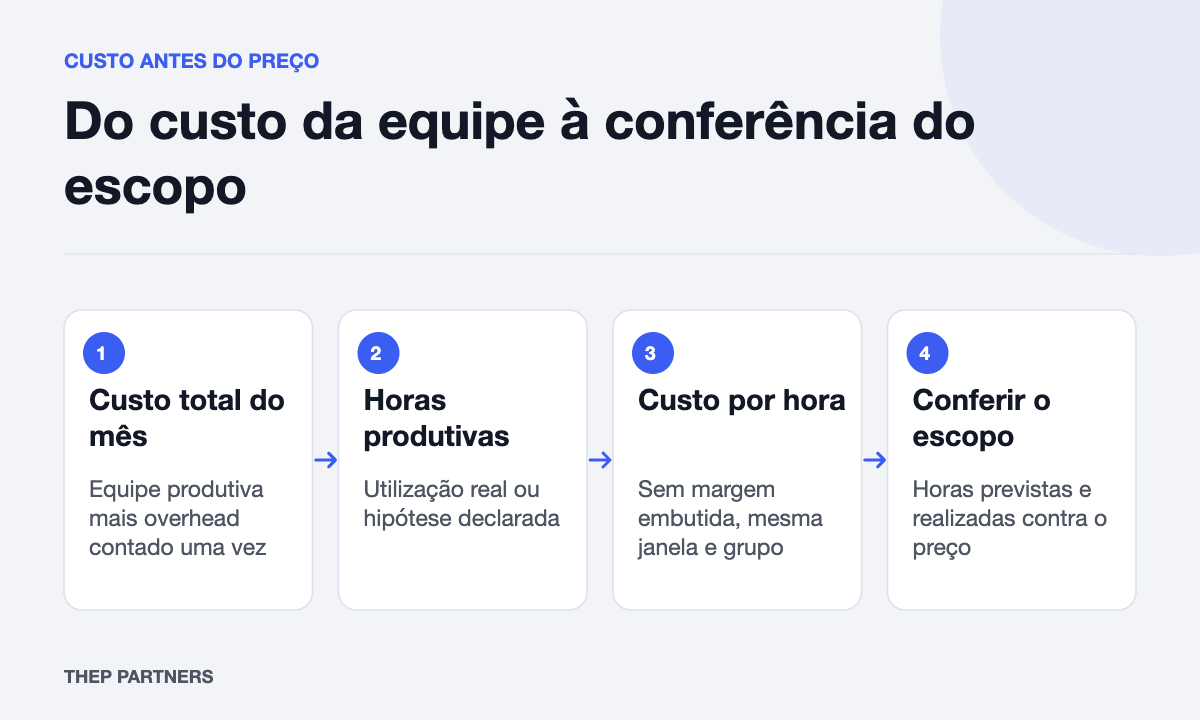
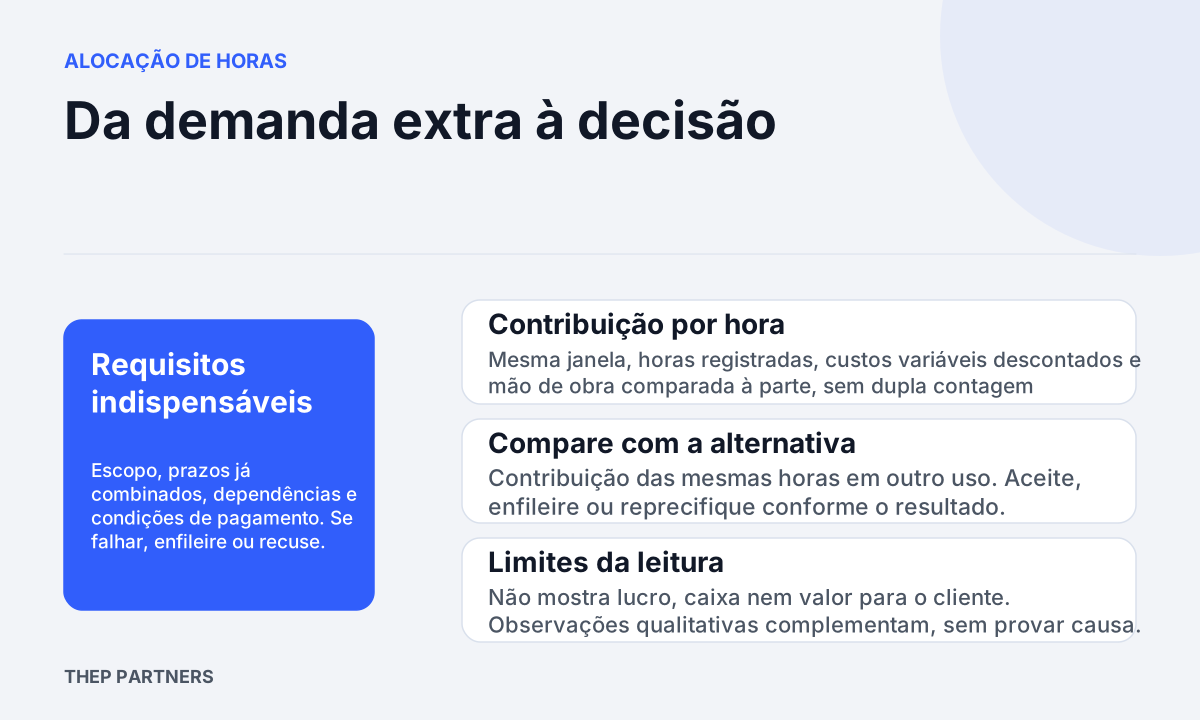
Antes de montar a matriz, defina o numerador. Neste método, a contribuição por hora produtiva é a receita do período, menos os custos que variam com aquela demanda (terceiros, ferramentas específicas, comissões, encargos sobre a venda), dividida pelas horas produtivas registradas no mesmo período. A mão de obra da equipe interna não é descontada nessa conta, porque as horas já são o recurso que está sendo distribuído. Os custos fixos gerais (aluguel, sistemas comuns) também ficam de fora e são cobertos pelo conjunto das contribuições.
Isso muda a leitura do resultado. A contribuição por hora não é lucro: ela precisa ser comparada com o custo da hora da equipe (salários, encargos e rateio de despesas gerais, calculados uma única vez) e com o resultado que o negócio precisa deixar. Se você descontasse a mão de obra no numerador e depois comparasse com o custo da hora, contaria o mesmo custo duas vezes. Como a publicação da Comunidade Sebrae também observa, a remuneração do tempo é diferente do lucro da atividade.
A matriz de contribuição por hora produtiva
Para cada combinação de serviço e cliente, use a mesma janela (por exemplo, um mês fechado) para receita, custos variáveis e horas. Use horas registradas, não estimadas de memória. Os valores abaixo são hipotéticos. Para a leitura, suponha que o custo da hora da equipe, já com encargos e rateio, seja de R$ 60 (também hipotético).
| Serviço e cliente (hipotético, 1 mês) | Receita | Custos variáveis | Horas produtivas | Contribuição por hora | Frente ao custo da hora (R$ 60) |
|---|---|---|---|---|---|
| Gestão de campanhas, cliente A | R$ 8.000 | R$ 2.000 | 40 | R$ 150 | Acima: sobra R$ 90 por hora |
| Relatórios sob demanda, cliente B | R$ 3.000 | R$ 600 | 30 | R$ 80 | Acima: sobra R$ 20 por hora |
| Projeto de site, cliente C | R$ 6.000 | R$ 1.500 | 60 | R$ 75 | Acima: sobra R$ 15 por hora |
| Pedido extra urgente, cliente D | R$ 2.000 | R$ 800 | 25 | R$ 48 | Abaixo: falta R$ 12 por hora |
Conferindo as contas: no cliente A, (8.000 menos 2.000) dividido por 40 resulta em R$ 150; no B, 2.400 por 30 resulta em R$ 80; no C, 4.500 por 60 resulta em R$ 75; no D, 1.200 por 25 resulta em R$ 48. Em valores totais do mês, o cliente D deixaria R$ 1.200 de contribuição, contra R$ 1.500 de custo das 25 horas, ou seja, uma diferença negativa de R$ 300 em relação ao custo da hora. Essa diferença não é prejuízo de caixa por si só, pois depende de a equipe já estar paga e de haver outro uso para essas horas, e é por isso que a comparação com a alternativa importa.
Um exemplo de comparação com alternativa, ainda hipotético: suponha que sobrem 25 horas no mês e a escolha seja entre o pedido do cliente D e adiantar o projeto do cliente C. Com D, a contribuição das 25 horas seria R$ 1.200. Com C, a R$ 75 por hora, seriam R$ 1.875, desde que o escopo adicional de C seja realmente cobrado e que o cliente aceite esse ritmo. Os números não dizem qual é a escolha certa, apenas que a conta precisa ser feita para as duas opções, com as mesmas horas e a mesma janela.
Requisitos indispensáveis antes de comparar números
Nenhuma contribuição por hora, por maior que seja, deve fazer uma demanda passar por cima de requisitos mínimos. Antes de olhar a matriz, verifique se a demanda: (1) cabe no escopo que a equipe sabe entregar com qualidade; (2) não compromete prazos já combinados com outros clientes; (3) não exige uma dependência (pessoa, ferramenta ou terceiro) que a equipe não sustenta; (4) tem condições comerciais e de pagamento aceitáveis para o seu caixa. Se algum requisito falha, a demanda é recusada ou enfileirada, independentemente da contribuição calculada.
Regra para aceitar, enfileirar, reprecificar ou recusar
Passados os requisitos indispensáveis, uma sequência de perguntas aplicada a cada demanda extra torna a decisão repetível:
- A contribuição por hora cobre o custo da hora e deixa o resultado que você precisa? Se sim e há horas livres, aceite.
- Se cobre, mas as horas só abrem depois de outra entrega, o cliente aceita esperar? Se sim, enfileire com data combinada.
- Se não cobre, o escopo pode ser reduzido ou o preço ajustado de modo que o cliente ainda enxergue vantagem? Então reprecifique, recalculando tempo e recursos, como sugere a publicação da Comunidade Sebrae quando o escopo muda.
- Se nada disso se sustenta, ou se um requisito indispensável falha, recuse, de preferência indicando quando poderia voltar a conversar.
Se você quiser somar pontos para outros critérios (indicação, contrato longo, aprendizado), faça isso só entre demandas que passaram pelos requisitos, e use a pontuação para desempatar, não para aprovar o que falhou no filtro.
A reprecificação merece cuidado. Reajustar apenas para alcançar a contribuição desejada ignora a disposição do cliente a pagar, risco que a Stripe aponta no modelo puramente baseado em custo. Antes de subir o preço, avalie o que a entrega representa para aquele cliente e se há alternativas comparáveis. Um resultado de teste de preço inconclusivo, como uma proposta ainda sem resposta, não indica que o cliente aceita ou recusa o novo valor.
Limites da matriz
A contribuição por hora é uma lente, não a decisão inteira. Ela mede um mês e não distingue receita, margem, lucro e caixa: um contrato com boa contribuição pode pagar tarde e pressionar o caixa, e um cliente de contribuição menor pode abrir indicações ou ter contrato longo, algo que a tabela não captura e que não prova causa por si só. Registre esses fatores em uma coluna de observações, sem convertê-los em números que você não consiga justificar.
Se a dúvida anterior for se a operação aguenta a venda, vale ler antes capacidade operacional antes de vender. Para definir o valor da hora que alimenta a comparação, há o texto sobre quanto cobrar por hora de consultoria.
Compare os quatro trabalhos que mais consumiram horas no último mês fechado, calculando o custo da hora uma única vez. Se algum ocupa a equipe e deixa pouca contribuição, reveja escopo, prazo e preço antes de aceitar uma nova demanda semelhante. A matriz orienta essa conversa; os compromissos já assumidos continuam valendo.