Produto e retenção
LTV no SaaS: a conta que o dono precisa fechar antes de investir em mídia
Antes de aumentar o orçamento de mídia, vale saber quanto um cliente tende a render. Veja como montar uma estimativa de LTV com margem, coorte e cenários, sem depender de uma média única.
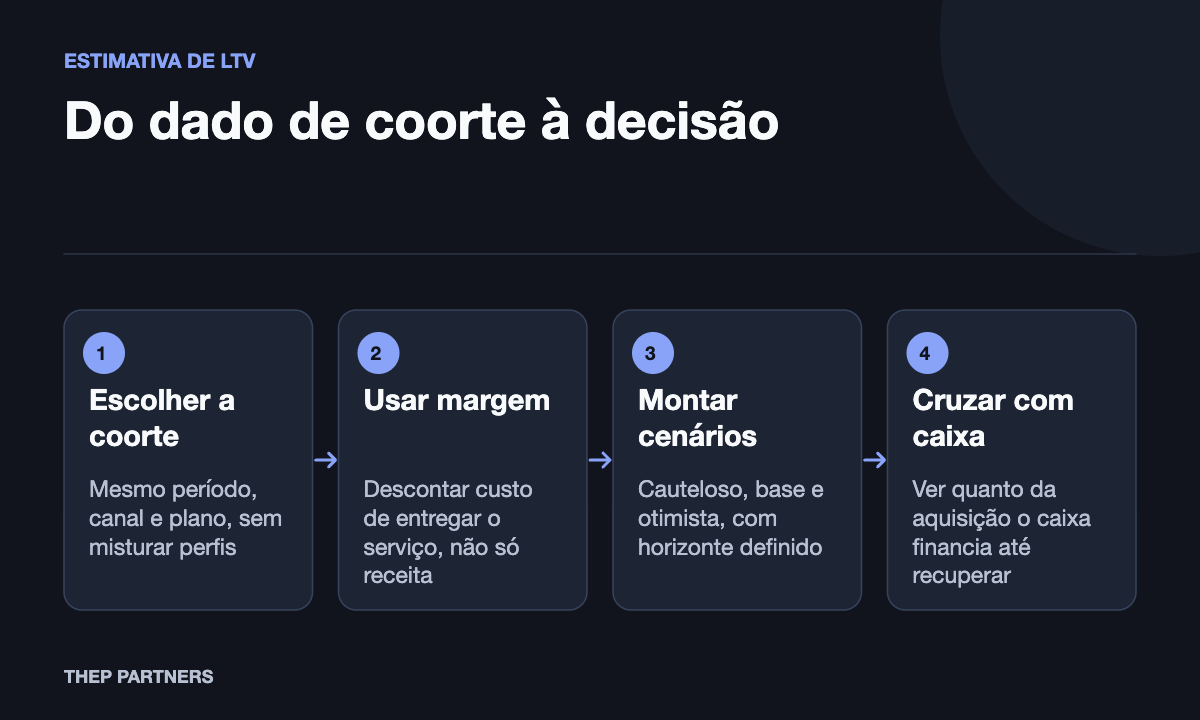
O LTV (valor do tempo de vida do cliente) responde a uma pergunta de futuro: quanto um cliente adquirido hoje tende a contribuir com o negócio ao longo do tempo. Como é uma projeção, o número serve melhor como faixa de cenários do que como valor exato. A decisão útil para o dono é saber qual faixa sustenta o investimento em mídia e o que precisaria acontecer para ela deixar de sustentar.
Primeiro, defina o que entra no LTV
Três escolhas mudam o resultado mais do que qualquer fórmula. A primeira é receita ou margem. O LTV de receita ignora custos de entregar o serviço, como infraestrutura, suporte e implantação. O LTV de margem desconta esses custos e fica mais próximo do que sobra para pagar a aquisição. A Stripe, em material sobre CAC, observa que suporte e infraestrutura não entram no CAC, mas isso não significa que possam sumir da conta de valor do cliente.
A segunda escolha é o horizonte. Projetar cinco anos de um produto com dois anos de histórico é apostar, e não medir. A terceira é a coorte, isto é, o grupo de clientes que entrou na mesma época, pelo mesmo canal ou no mesmo plano. Misturar todos numa média esconde diferenças relevantes, e a própria Stripe recomenda acompanhar a retenção por segmentos como data de registro e canal de aquisição.
A fórmula simples e onde ela falha
Uma aproximação simplificada de longo prazo divide a contribuição mensal por cliente pela taxa mensal de churn de clientes, em formato decimal. Ela exige taxa positiva e constante, contribuição estável e não representa automaticamente um horizonte limitado, como 24 meses. Não substitua essa taxa por churn líquido de receita. Como essas premissas podem não valer para a base, prefira um modelo por mês quando houver histórico suficiente.
Quando houver upgrades, downgrades e cancelamentos relevantes, vale um modelo explícito, mês a mês, para cada coorte. A retenção de receita líquida, que a Stripe define a partir do MRR inicial somado a expansão e subtraídas contração e churn, ajuda a observar esse movimento. Ela descreve o passado de uma base, e não garante o que virá.
Teste de sensibilidade antes de investir
Em vez de um LTV único, monte três cenários e veja em qual deles o investimento ainda faz sentido. O exemplo abaixo é hipotético, apenas para mostrar o mecanismo: um plano com margem de R$ 200 por cliente ao mês, para uma mesma coorte, em horizonte de 24 meses.
| Cenário (hipotético) | Permanência média | Margem acumulada em 24 meses | Leitura |
|---|---|---|---|
| Cauteloso | 10 meses | R$ 2.000 | Cabe pouco custo de aquisição |
| Base | 16 meses | R$ 3.200 | Faixa de trabalho |
| Otimista | 24 meses | R$ 4.800 | Depende de retenção que ainda não foi observada |
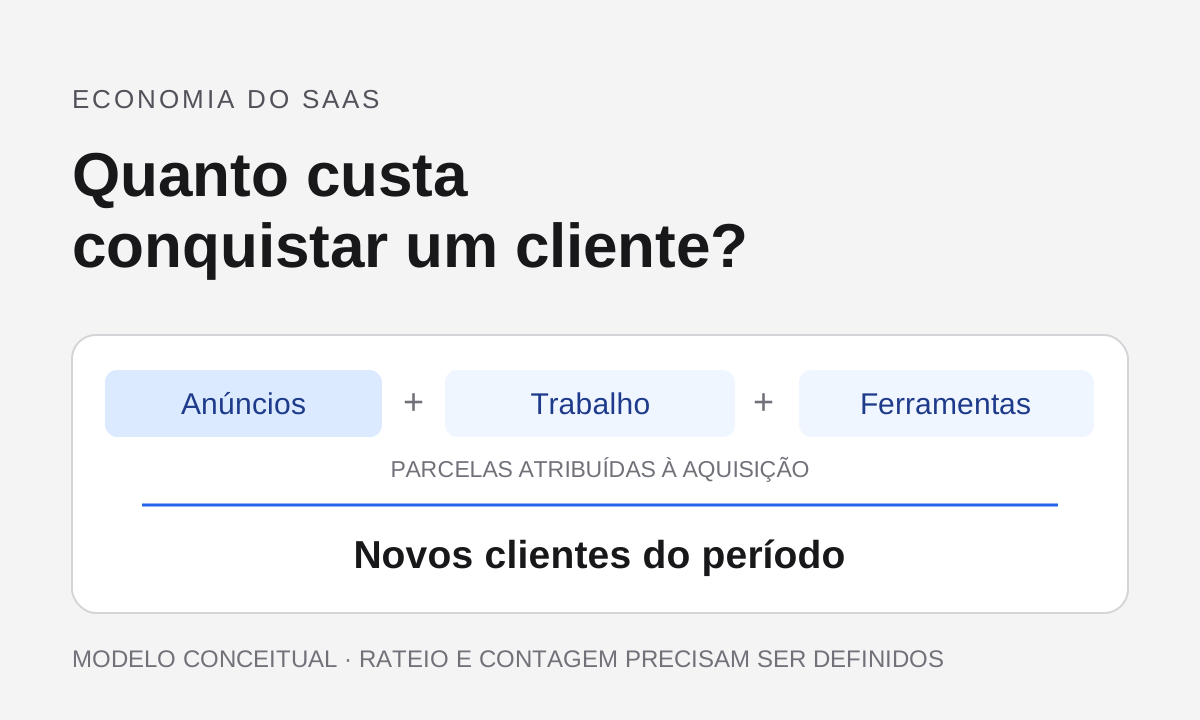
Com o CAC calculado, comparando esse valor com cada linha, você enxerga a folga. O cálculo do custo de aquisição está em como calcular CAC em SaaS, e aqui basta lembrar de usar custo e novos clientes do mesmo período. Se o investimento só se sustenta no cenário otimista, o risco é maior e talvez valha investir menos, ou primeiro melhorar a retenção.
Projeção não é caixa
Mesmo um LTV bem estimado chega aos poucos. Se o cliente paga mensalmente, o custo da mídia sai agora e a margem entra ao longo de meses. Por isso a projeção deve andar ao lado de uma leitura de fluxo de caixa: quanto você consegue financiar de aquisição antes de recuperar o valor? Essa resposta depende do seu caixa, e nenhuma razão LTV/CAC universal a substitui.
Para decidir, faça um exercício nesta semana: escolha uma coorte de um canal, monte os três cenários com margem e não só receita, e anote qual premissa de retenção precisaria ser verdadeira para o próximo aumento de orçamento se pagar. Essa premissa passa a ser o que você acompanha nos meses seguintes.