Mensuração
Modelo de atribuição do Google Ads: quem fica com o crédito da venda?
Aquela campanha zerada no relatório pode ter participado da venda. Antes de cortar, pergunte qual regra decidiu quem ficou com o crédito.
Você quer cortar uma campanha porque, no relatório, ela gastou e não trouxe conversão nenhuma. Só que, quando o cliente passa por mais de um anúncio antes de fechar, a dúvida real é outra: essa campanha ficou fora da venda ou só não recebeu crédito pela regra que o relatório usa? Na tabela as duas situações aparecem iguais, e cada uma leva a uma decisão diferente.
Essa regra é o modelo de atribuição. No Google Ads, ele define quanto crédito cada interação com anúncio recebe pela conversão. Então o relatório mostra quem ficou com o crédito segundo o modelo escolhido, e isso, sozinho, não prova quem gerou o negócio.
Ficar com o crédito e causar a venda são coisas diferentes
A documentação do Google Ads sobre atribuição descreve justamente essa situação: no caminho até a conversão, a mesma pessoa pode interagir com vários anúncios do mesmo anunciante, e o modelo escolhido decide quanto crédito cada interação recebe. Antes de olhar a linha de uma campanha, você precisa saber que regra produziu aquele número.
Saber quem recebeu o crédito e provar que a venda dependeu daquele anúncio são perguntas diferentes. Uma interação pode receber crédito e o dado continuar sem dizer se a pessoa compraria sem ela. Do outro lado, ficar zerada no último clique não prova que a campanha foi inútil. Para qualquer uma das duas conclusões, a distribuição do relatório não basta.
E tem uma pergunta que vem antes: o que está sendo chamado de conversão? Se a ação medida é um pedido de contato, o crédito é por esse contato. Num negócio de venda consultiva, isso ajuda a análise comercial, mas não pode ser apresentado como se cada contato fosse um negócio fechado.
O mesmo caminho, dois jeitos de dividir o crédito
Imagine um caso hipotético. Um sócio procura um software de gestão que se compra direto no site. Primeiro, clica num anúncio sobre o problema que quer resolver. Em outro dia, clica num anúncio sobre funcionalidades. Depois de avaliar, pesquisa o nome da empresa, clica no anúncio da marca e compra. Cada um desses cliques veio de uma campanha diferente.
| Interação no caminho hipotético | Último clique | Baseada em dados |
|---|---|---|
| Anúncio sobre o problema | Sem crédito por essa conversão | Pode receber uma parcela, conforme a contribuição estimada pelo modelo |
| Anúncio sobre funcionalidades | Sem crédito por essa conversão | Pode receber uma parcela, conforme a contribuição estimada pelo modelo |
| Anúncio da marca (último clique) | Todo o crédito por essa conversão | Recebe a parcela que o modelo estimar |
No último clique, o anúncio da marca e a palavra-chave correspondente ficam com 100% do crédito. Na atribuição baseada em dados, segundo o Google, o crédito é distribuído a partir das informações anteriores daquela ação de conversão e dos dados da sua conta. Por isso a tabela não traz percentuais: quem faz a divisão é o modelo, com os números da conta.
Repare que a venda continua sendo uma só. Trocar de modelo não coloca uma segunda compra no caixa. O que muda é quanto daquela conversão aparece na linha de cada campanha, e uma pode ganhar o que a outra perdeu sem que as vendas tenham subido ou caído. O mesmo vale para o baseado em dados: ele reparte a mesma conversão de outro jeito, e a parcela do primeiro anúncio continua sendo crédito, sem provar que a venda não sairia sem ele.
O que perguntar à agência antes de cortar
Eu pediria uma resposta curta, por escrito, sobre a ação de conversão que está sendo analisada. No Google Ads, o modelo vale para cada ação de conversão separadamente, então ouvir que “a conta usa baseado em dados” pode esconder ações configuradas de jeitos diferentes dentro do mesmo relatório.
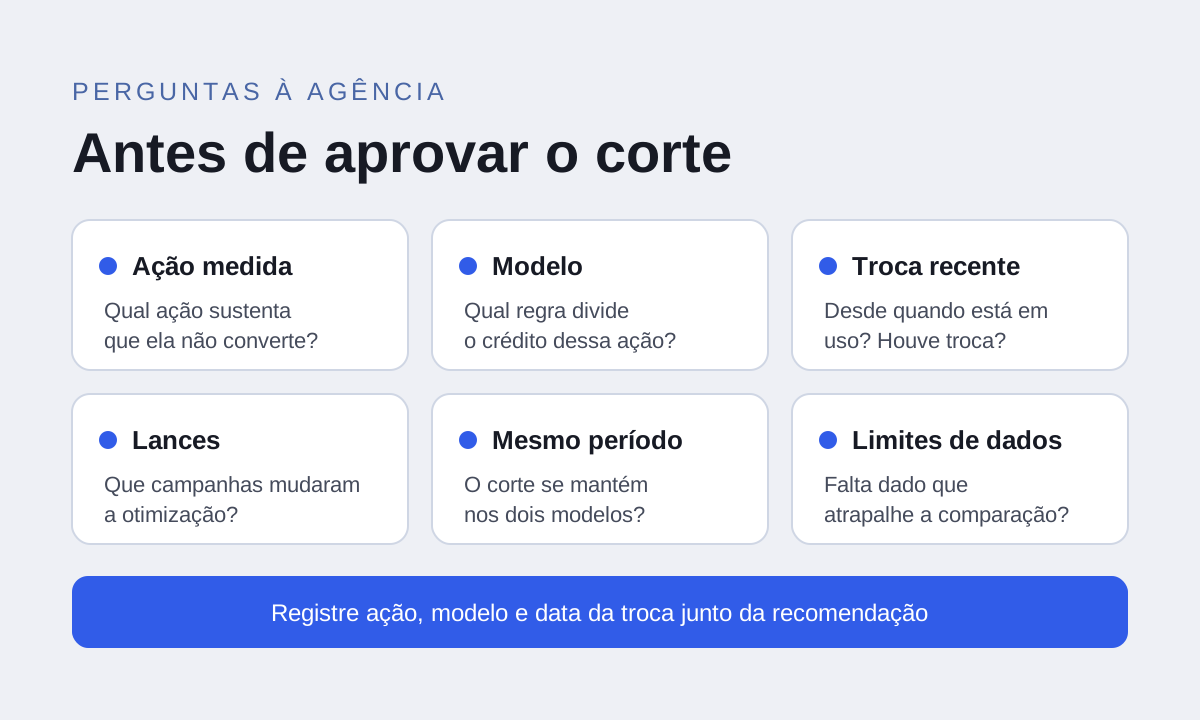
- Qual ação de conversão sustenta a afirmação de que essa campanha não converte?
- Qual modelo de atribuição essa ação usa?
- Desde quando esse modelo está em uso? Houve troca recente?
- Se houve troca, quais campanhas com lance automático passaram a otimizar pelo novo modelo?
- A recomendação de corte se mantém quando comparamos último clique e baseado em dados no mesmo período?
- Algum limite de dados atrapalha essa comparação?
Confira também se a explicação está em dia. O Google informa que os modelos linear, primeiro clique, baseado na posição e iminência da conversão foram descontinuados, que as ações que usavam esses modelos passaram para baseado em dados e que o último clique continua aceito. Uma apresentação antiga que ainda fala em modelo linear não descreve a configuração de hoje.
Não compare períodos com modelos diferentes
Se um mês usou último clique e o seguinte usou baseado em dados, a mudança no crédito de cada campanha pode ser só efeito da troca de regra. O próprio Google avisa que alternar entre modelos pode afetar os dados de conversão. E o efeito vai além do relatório: nas estratégias de lance automático que otimizam conversões, como CPA desejado ou ROAS desejado, o modelo escolhido afeta como os lances são otimizados. Então a comparação entre esses dois meses não serve de prova de que a campanha melhorou ou piorou.
Eu pediria duas leituras: os dois modelos lado a lado no mesmo período, e a evolução entre períodos sob uma regra só. O Google oferece para isso o relatório Comparação de modelos e as colunas de “modelo atual”, que mostram como os dados históricos ficariam sob o modelo escolhido. Isso importa porque a troca de configuração só muda o registro nas colunas comuns daquele momento em diante, e o histórico anterior continua contado pela regra antiga.
Essa comparação também tem limite. Segundo a documentação, o relatório pode mostrar os dados históricos só em parte e deixar de fora redes ou campanhas sem dados suficientes. Se for o caso, a restrição precisa vir escrita junto da conclusão, porque uma tabela incompleta não sustenta uma decisão definitiva sobre a campanha.
A atribuição ajuda a decidir, mas não decide sozinha
Nenhum desses modelos é o certo para todo negócio, e receber crédito no baseado em dados também não justifica manter qualquer campanha. O que muda é a conversa: com a ação medida, o modelo e os limites da comparação na mesa, fica claro se a recomendação de corte se sustenta ou se era efeito da regra.
Na próxima reunião, leve as seis perguntas antes de aprovar o corte e peça que a ação medida, o modelo e a data da última troca fiquem registrados junto da recomendação da agência. Se a discussão seguir para o que conta como origem da venda depois que o contato chega ao comercial, a próxima leitura é origem das vendas no CRM.