Estratégia
Contrato fechado não é caixa: como separar receita e fluxo de caixa
Uma venda assinada só vira dinheiro disponível quando o cliente paga, e o prazo até lá depende de cada contrato (pós-pago, sinal ou antecipação). Compare esse calendário com o dos gastos de aquisição.
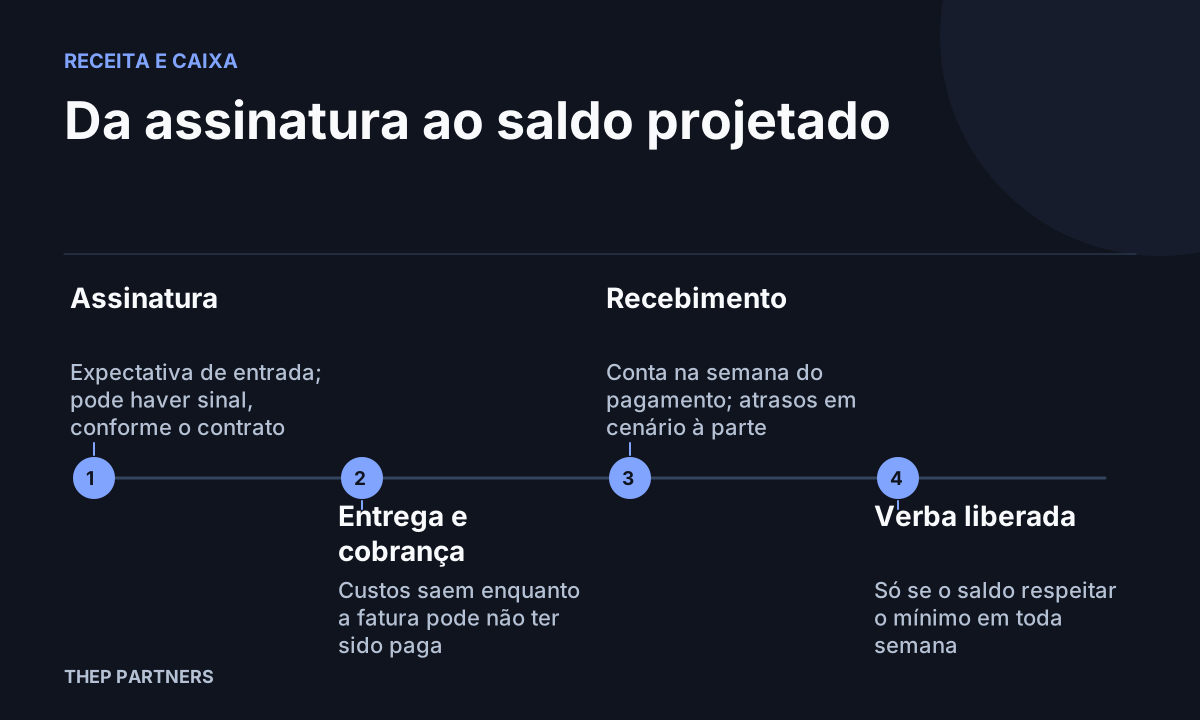
Para decidir a verba de marketing do mês, projete o dinheiro disponível em cada semana pelas datas de faturamento e pagamento de cada contrato. O valor assinado representa uma expectativa de entrada; o caixa só recebe o dinheiro quando o cliente paga. Aqui tratamos do planejamento gerencial. Reconhecimento contábil e questões tributárias precisam ser avaliados com seu contador.
Por que contrato e caixa andam em calendários diferentes
A Stripe, em material sobre gestão de caixa para pequenas empresas, descreve o fluxo de caixa como o dinheiro que entra e o que sai para cobrir despesas, e lembra que, se o momento dos pagamentos não coincide, uma empresa pode ter lucro no papel e ficar sem dinheiro. O ponto vale para qualquer operação com prazo entre vender e receber.
Em contratos pagos depois da entrega, esse intervalo costuma ter várias etapas: assinatura, início do trabalho, emissão da cobrança, prazo do cliente e compensação do pagamento. Alguns contratos, porém, preveem sinal, parcela na assinatura ou pagamento antecipado, e nesses casos parte da entrada chega bem antes. Já os gastos de aquisição (mídia, comissão, ferramentas, equipe comercial) normalmente saem antes ou durante o trajeto. Por isso, uma mesma venda pode parecer boa na planilha comercial e apertada no extrato bancário, dependendo das condições de pagamento.
Uma linha do tempo hipotética
O exemplo abaixo é inventado, apenas para mostrar a lógica. Todos os marcos contam dias corridos a partir da assinatura (D+0). Imagine um contrato pós-pago, sem sinal, com entregas começando em D+5, cobrança emitida em D+35 e prazo de pagamento de 30 dias, o que leva o vencimento a D+65. Esses números são ilustrativos e não representam média de mercado.
| Marco (hipotético) | O que acontece | Efeito no caixa |
|---|---|---|
| D+0 | Contrato assinado | Nenhuma entrada neste exemplo; gasto de aquisição já pago |
| D+5 a D+35 | Entregas em andamento | Custos de equipe e ferramentas saem |
| D+35 | Cobrança emitida | Entrada ainda é apenas prevista |
| D+65 | Vencimento da cobrança | Entrada ocorre somente se o cliente pagar |
| Após D+65 | Atraso, se houver | Entrada se desloca; projetar em cenário à parte |
Nesse desenho, a verba investida para fechar o contrato foi paga cerca de dois meses antes da primeira entrada. Se um sinal de, por exemplo, parte do valor estivesse previsto na assinatura, a primeira entrada viria antes e a curva mudaria, por isso a projeção deve seguir a condição de cada contrato. Se, no mesmo período, você liberar verba para outros contratos que ainda não pagaram, a necessidade de caixa se acumula sem que a planilha de vendas mostre isso.
Regra proposta para liberar a verba do mês
Esta é uma proposta de trabalho, que você pode ajustar à sua realidade. A ideia é montar uma projeção semanal de entradas e saídas para os próximos 90 dias, janela dentro da previsão contínua de três a seis meses que a Stripe recomenda, e liberar a verba só se o saldo projetado continuar acima do mínimo que você definir.
- Liste cada contrato com a data de assinatura, as datas previstas de cobrança e de pagamento, incluindo sinais ou parcelas antecipadas, conforme o que foi contratado.
- Lance as saídas fixas e as de entrega já comprometidas, semana a semana.
- Some cada entrada apenas na semana do vencimento (ou do sinal, quando houver), nunca na da assinatura por padrão.
- Defina um saldo mínimo de segurança em reais, em conversa com quem cuida do seu financeiro.
- Libere a verba de marketing do mês apenas se o saldo projetado, depois de descontá-la, não ficar abaixo desse mínimo em nenhuma semana da janela.
Repare que a regra olha a semana mais apertada, e não o saldo final. Um mês pode terminar positivo e, ainda assim, passar por uma semana abaixo do mínimo por causa da ordem dos pagamentos.
Cenários de atraso, separados da projeção-base
Mantenha a projeção-base com os prazos contratados e crie uma segunda versão em que as entradas mais relevantes se deslocam algumas semanas. Escolha o deslocamento com base no histórico das suas próprias cobranças, se você o tiver registrado; sem histórico, teste mais de um valor e trate o resultado como sensibilidade, não como previsão. Compare as duas versões completas, com as mesmas saídas, e só mude as datas de entrada.
Se a verba só cabe na projeção-base, uma alternativa é liberar parte agora e o restante quando as entradas previstas se confirmarem. Quem quiser conectar essa decisão ao planejamento de períodos de menor receita pode ler também como pensar a verba em um trimestre fraco.
Confira especialmente as datas de sinal, cobrança e pagamento dos maiores contratos em aberto. Nas projeções dos próximos 90 dias, localize a semana de menor saldo tanto no cenário-base quanto no de atraso. Esse aperto intermediário precisa entrar na decisão de verba, mesmo que o saldo no fim do período seja positivo.