ROI de marketing
ROI de marketing: a conta antes de dizer que a mídia se paga
R$ 5 em receita para cada R$ 1 de anúncio ainda podem deixar a aquisição no prejuízo. Veja a conta com margem, custos e prazo de recebimento separados.
Imagine um relatório com R$ 5 em receita para cada R$ 1 gasto em anúncio. Parece suficiente para dizer que a mídia se paga, mas ainda falta descontar o custo de entregar essas vendas e de conquistá-las. É possível ter esse resultado no anúncio e terminar com prejuízo na aquisição. Vamos fazer a conta.
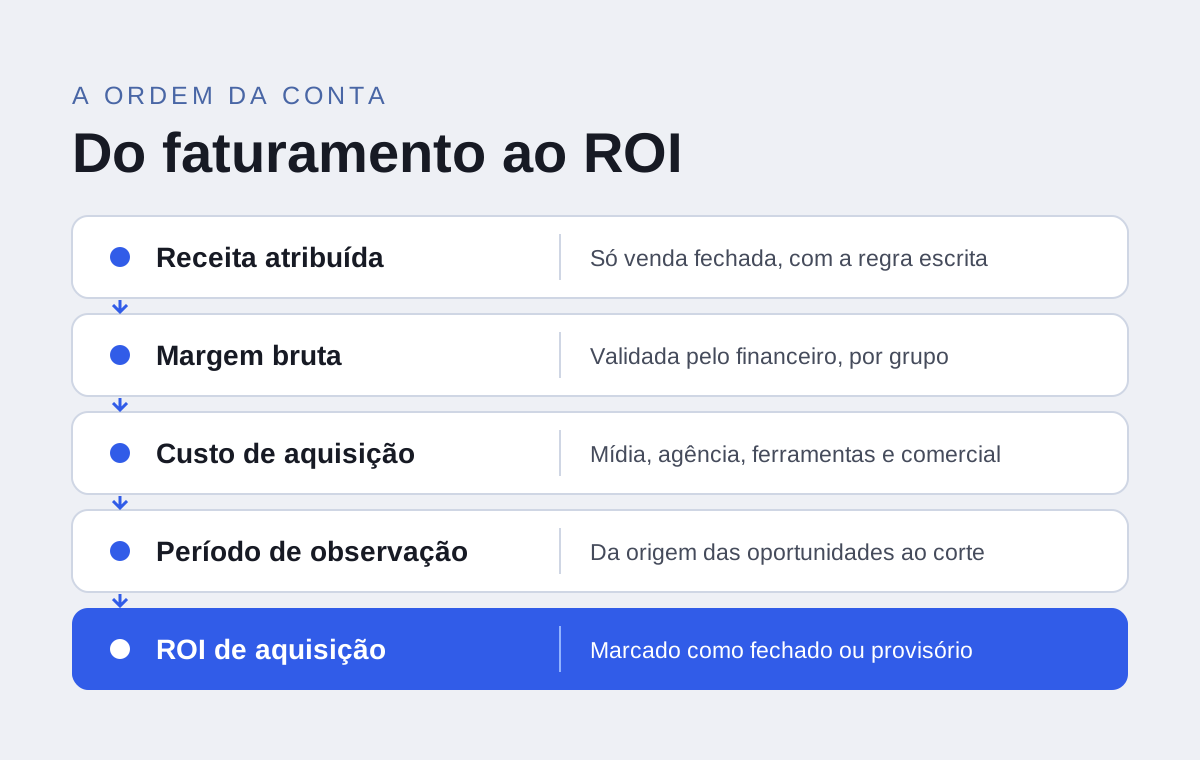
A conta que eu faria segue uma ordem: receita atribuída, margem bruta, custos de aquisição, período de observação e, só no fim, o ROI. Ela cabe numa página e serve pra cobrar o time ou a agência sem você precisar abrir a ferramenta.
Primeiro, o que o relatório está chamando de receita
Peça que o relatório separe venda fechada, dinheiro recebido e valor estimado de oportunidade. Na conta do ROI eu usaria só a venda fechada; o dinheiro recebido volta mais adiante, quando a pergunta for o caixa. Proposta aberta ajuda a acompanhar o comercial, mas ainda não é venda.
Também pediria a regra que ligou cada venda a um anúncio. Receita atribuída é só a que o relatório creditou à mídia pelo critério que alguém escolheu, e isso não prova que essas vendas dependeram só da publicidade. Antes de aumentar a verba, você precisa saber até onde esse critério sustenta a conclusão.
No Google Ads, as metas e ações de conversão configuradas determinam o que aparece nas colunas de resultado. Peça a lista de ações contadas e o valor atribuído a cada uma. Um valor estimado para formulário não pode entrar nesta conta como se fosse receita de venda.
Por que ROAS não é ROI
ROAS divide o valor atribuído às conversões pelo gasto em anúncios. Quando esse valor representa receita, um ROAS de 5 equivale a R$ 5 de receita atribuída por R$ 1 de mídia. Já o ROI de aquisição usado aqui desconta os custos de entrega e de aquisição. Nenhuma das duas contas, sozinha, prova quanto a publicidade acrescentou às vendas que aconteceriam sem ela.
No ROAS desejado do Google Ads, o sistema ajusta os lances para buscar o maior valor de conversão mantendo, na média, a relação entre valor e custo que foi colocada como meta. Quem diz quanto vale cada conversão é a própria conta. Se esse valor é uma estimativa atribuída a cada contato, o ROAS acompanha a estimativa, e eu não o trataria como retorno sobre venda.
Margem bruta e custo de aquisição do mesmo recorte
Eu usaria a margem bruta validada pelo financeiro para as vendas analisadas, depois dos custos de entregar o produto ou serviço. Se houver linhas com margens muito diferentes, calcularia por grupo e somaria. A média da empresa só serve se representar aquelas vendas.
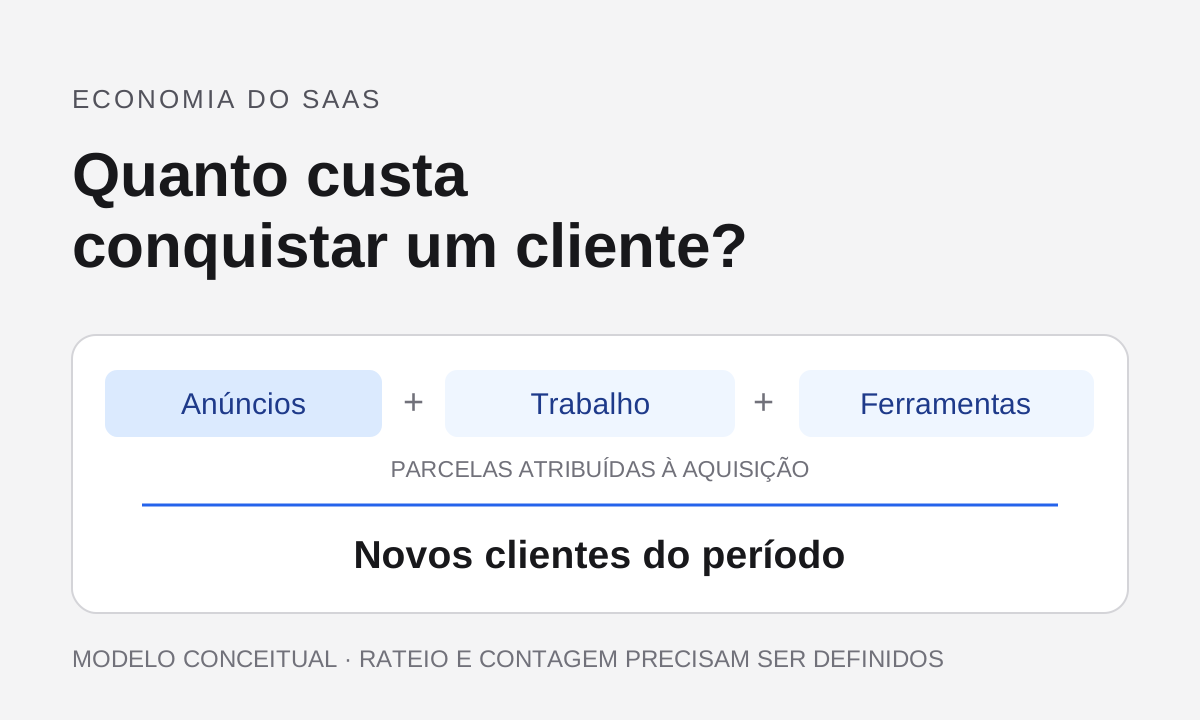
Do lado do custo entram a mídia e a parte de agência, ferramentas e comercial que sustentou essas vendas. Pra despesa compartilhada, eu pediria um critério de rateio escrito e mantido de um mês pro outro, senão a comparação perde o sentido. E conferiria se algum custo já foi descontado na margem, pra não entrar duas vezes.
Um período que respeite o ciclo de venda
Para negócios com negociação, acompanhe as oportunidades que nasceram num mesmo período até uma data de corte compatível com o ciclo comercial. Associe a elas os gastos que de fato as sustentaram. Se estender a observação, inclua os custos adicionais daquele grupo, sem somar despesas de aquisição de outros grupos que começaram depois.
Até pra medir só o ROAS, o Google recomenda que o período de avaliação exclua o intervalo mais recente do tempo até a conversão. Com ciclo longo, esse cuidado pesa mais: se parte das oportunidades ainda está em negociação, eu apresentaria o resultado como provisório, com o realizado separado da projeção.
A conta completa, num exemplo hipotético
Com os passos anteriores no lugar, a fórmula fica assim: ROI de aquisição = (margem bruta das vendas atribuídas − custo de aquisição correspondente) ÷ custo de aquisição correspondente × 100. Os números abaixo são inventados só para ilustrar, com vendas e custos do mesmo grupo, acompanhados até a data de corte:
| Etapa da conta | Valor hipotético |
|---|---|
| Receita atribuída | R$ 100.000 |
| Investimento em mídia | R$ 20.000 |
| ROAS sobre receita | 5 vezes (500%) |
| Margem bruta de 25% | R$ 25.000 |
| Agência, ferramentas e comercial (parte rateada) | R$ 10.000 |
| Custo de aquisição total | R$ 30.000 |
| Margem após aquisição | −R$ 5.000 |
| ROI de aquisição | −16,7% |
Quem fizer a conta pela receita, (R$ 100.000 − R$ 30.000) ÷ R$ 30.000, vai encontrar um retorno de 233,3%. Só que essa conta trata como sobra o dinheiro que vai embora pra pagar a entrega. Com a margem, ela vira (R$ 25.000 − R$ 30.000) ÷ R$ 30.000, e o ROI cai para −16,7%.
O ROAS de cinco vezes continua correto dentro da definição dele. O que o exemplo derruba é a ideia de que faturar mais do que se gasta em anúncio basta pra pagar a aquisição. E mesmo um ROI positivo aqui olha só esse recorte, sem representar o lucro líquido da empresa.
O que pedir na próxima reunião
No seu lugar, eu pediria que o fechamento do mês trouxesse uma página com estes cinco campos, cada um com a origem do número:
- Receita: vendas fechadas do grupo acompanhado até a data de corte, com a regra de atribuição escrita.
- Margem bruta dessas vendas, validada pelo financeiro.
- Custo de aquisição: mídia mais a parte de agência, ferramentas e comercial, com o critério de rateio.
- Período: quando as oportunidades nasceram e qual é a data de corte.
- ROI de aquisição calculado, marcado como fechado ou provisório.
Dado ausente vira pendência, com o nome de quem vai conferir. Ao lado da página, numa linha do tempo separada, eu colocaria recebimentos e pagamentos já realizados, porque um ROI positivo no recorte não quer dizer que a aquisição já voltou pro caixa. É essa linha que responde a pergunta do começo.
Se quiser olhar a mesma conta pelo lado do custo de cada cliente, a próxima leitura é como calcular o CAC em SaaS.